基础市场行情与市场动态回顾
“
一
股票市场:6月主要股指全线收涨,上半年A股先抑后扬
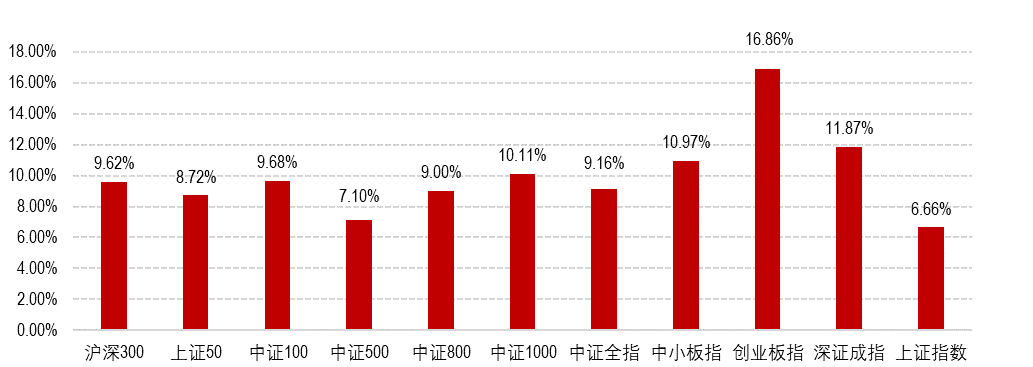
6月A股市场延续了上月趋势继续反弹。在国内疫情逐渐平息和稳增长政策相继推出的双重利好下,经济复苏预期升温带动A股进一步上行,叠加流动性充分宽松,市场当月走出普涨行情,主要股指全线收涨。投资者情绪在6月逐步回暖,当月21个交易日中有17个交易日沪深两市成交额突破万亿元,整体成交量较上月大幅放大。此外,在海外主要股指大幅下跌背景下,A股市场吸引力提升,6月北向资金净流入超过600亿元,创出今年以来单月新高。具体来看,6月深市表现明显强于沪市:其中创业板指以16.86%的涨幅遥遥领先于其他宽基指数;深圳成指次之,当月上涨11.87%;上证指数则以6.66%的涨幅垫底。创业板的强势表现离不开近期成长风格的回归。在海外市场货币紧缩影响下,成长品种前期调整较大,具备较大的估值修复空间。与此同时,当前的稳增长政策环境和流动性宽松也利好成长品种的反弹行情。6月大小盘表现相当,上证50和沪深300指数分别获得8.72%和9.62%的涨幅,中证500和中证1000指数也分别获得7.10%和10.11%的涨幅。
图表1:6月市场主要股指涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
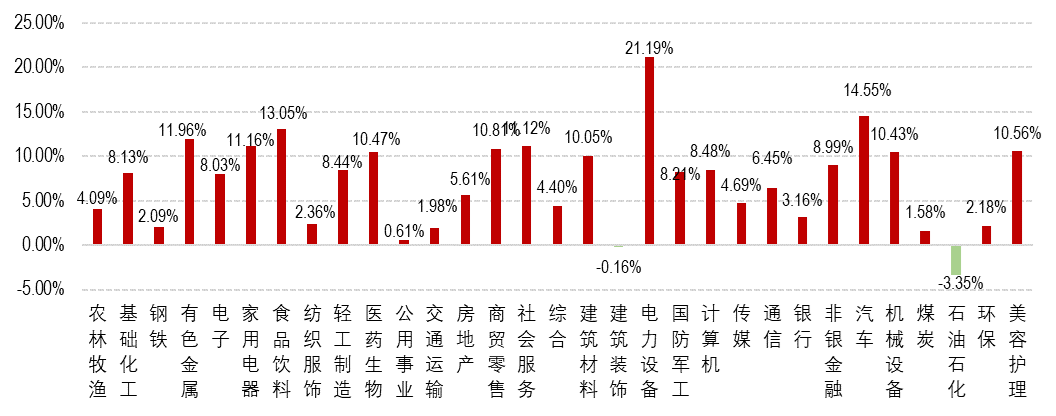
31 个申万一级行业多数在6月录涨,仅建筑装饰和石油石化板块收跌。电力设备板块在6月表现十分亮眼,申万一级行业指数累计涨幅为21.19%,在所有行业中领涨。其次是汽车和食品饮料,当月分别获得14.55%和13.05%的涨幅,有色金属、家用电器、社会服务、商贸零售、美容护理、医药生物、机械设备、建筑材料等板块表现也不错,均录得超过10%的较好涨幅。电力设备板块的强势上涨主要由光伏和风电行业推动:受益于下游需求超预期提升和上游业绩快速增长,光伏6月涨势喜人;而风电一直属于新能源行业估值偏低的赛道,在本轮高成长品种的上涨行情中表现较好。汽车、社会服务和其他消费板块的反弹则很大程度上受到疫情好转和稳增长主线下促消费政策的推动。而在美联储6月高调加息75bps影响下,原油价格在需求放缓预期下回落,带动石油石化板块当月下跌3.35%。此外,建筑装饰板块也于当月微跌0.16%。
图表2:31个申万一级行业指数6月涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
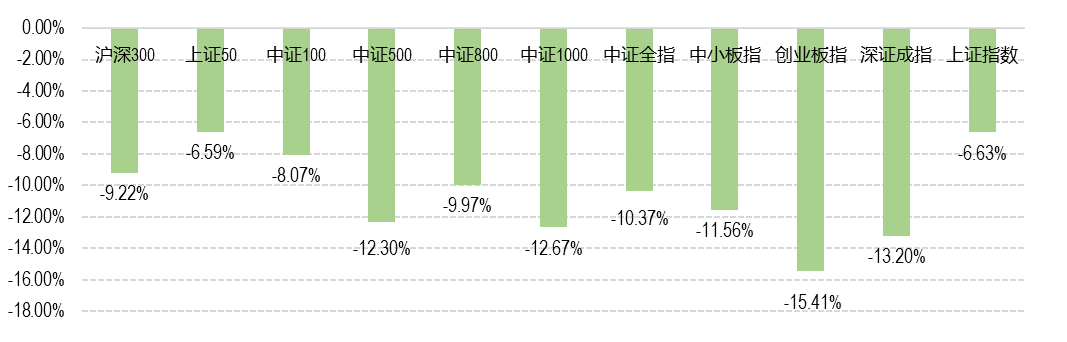
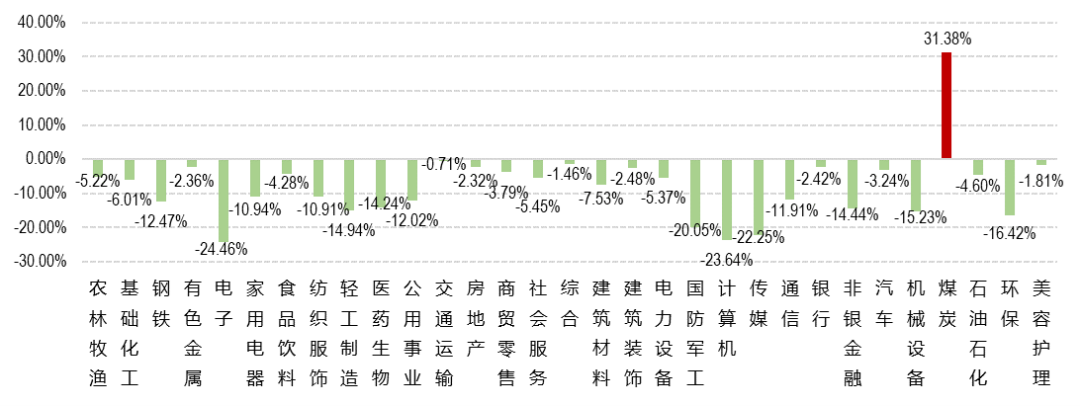
2022年上半年A股市场先抑后扬。受俄乌冲突、美联储加息和国内疫情散发等利空因素影响,大盘一度超跌20%,直到4月27日在一系列政策提振下触底反弹。从主要股指表现来看,上证指数表现最为抗跌,上半年累计跌去6.63%,明显好于深圳成指和创业板指同期的13.2%和15.41%。市场风格方面,在欧美央行加速紧缩的大背景下,中小市值品种持续承压,尽管近两个月估值已大幅反弹,上半年整体表现仍落后于大盘。代表中小盘股走势的中证500指数在上半年下跌12.30%,跌幅超过大盘蓝筹风格的沪深300和上证50指数。31个申万一级行业中仅煤炭板块大幅上涨,其他行业全数下跌。受稳增长政策带来的需求回暖和上游涨价因素驱动,煤炭板块上半年表现十分突出,申万指数累计获得31.38%的涨幅。在所有下跌行业中,含房地产、银行、汽车、食品饮料和石油石化等板块在内的11个行业表现相对抗跌,跌幅均在5%以内。其中,房地产和银行板块主要受到一季度稳增长预期支撑;汽车和食品饮料板块的阶段性上涨由促消费政策和疫后复苏推动;石油石化则受益于俄乌冲突爆发带来的能源紧缺。在4月底开启的反弹行情中,新能源景气度逐步回升,产业链上下游集体复苏,带动相关行业指数回暖,申万一级电力设备指数上半年跌幅收窄至5.37%。相比之下,受上半年美债收益率持续上行的影响,TMT子行业累计跌幅均超过20%,其中电子板块的表现最差,以24.46%的跌幅在31个申万一级行业中垫底。
图表3:2022年上半年市场主要股指涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
图表4:31个申万一级行业指数2022年上半年涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
“
二
债券市场:
6月收益率全线上行,上半年市场窄幅震荡
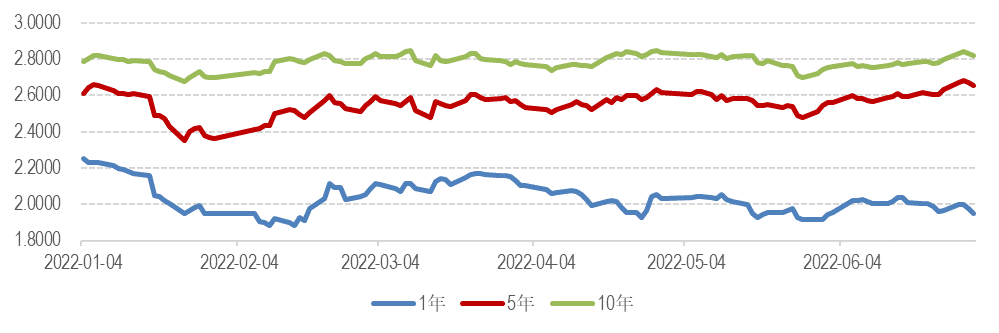
进入6月,随着疫情管制逐渐放开,经济数据开始回升。尽管金融数据结构仍然欠佳,但市场对宏观经济复苏形成较强预期,债市出现回调,各期限收益率全线上行。利率债方面,中长端上行幅度更为明显,1年期国债收益率较上月末上行3.44bps至1.9504%;5年期和10年期国债收益率分别较上月末上行10.65bps和7.79bps至2.6529%和2.8205%。信用债方面,大多数信用债收益率明显上行,仅少数低等级城投债品种收益率出现下行。以中债企业债到期收益率为例,与5月末相比,AAA和AA品种1年期收益率分别上行9.78bps和11.79bps;AAA和AA品种5年期收益率分别上行8.37bps和2.38 bps。信用利差方面,不同期限品种涨跌互现,AAA和AA品种1年期信用利差分别扩张6.34%和8.35%,AAA和AA品种5年期信用利差则分别收窄2.28%和8.27%。
6月资金利率于低位企稳回升。公开市场操作方面,月内累计开展逆回购操作6100亿元,MLF投放2000亿元;同期有逆回购到期2100亿元,MLF回笼2000亿元,累计实现4000亿元的净投放。尽管央行通过连续逆回购投放释放一定资金,在季末缴款扰动下,资金利率在6月最后一周快速上行。整体来看,R001和SHIBOR/N利率中枢分别较上月上行12.84bps和8.13bps至1.5534%和1.4447%;R007和SHIBOR/W利率中枢分别较上月上行12.97bps和15.70bps至1.8671%和1.7860%。
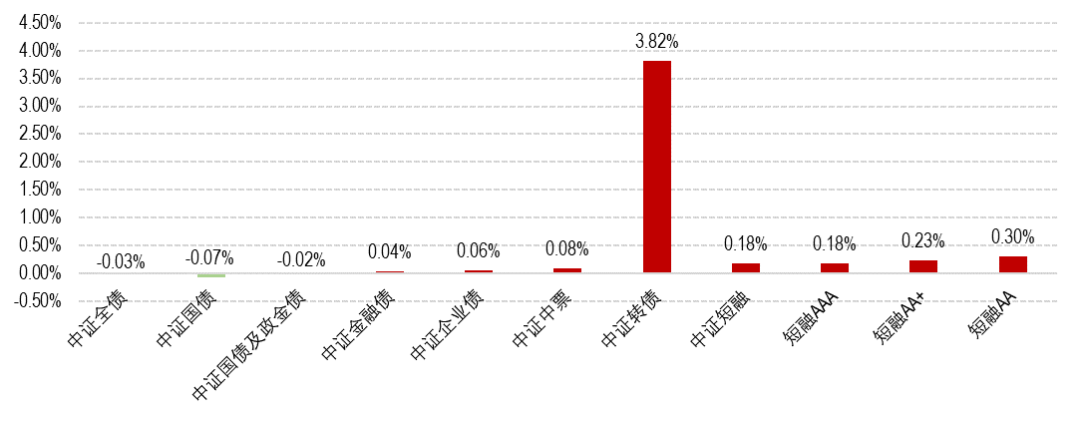
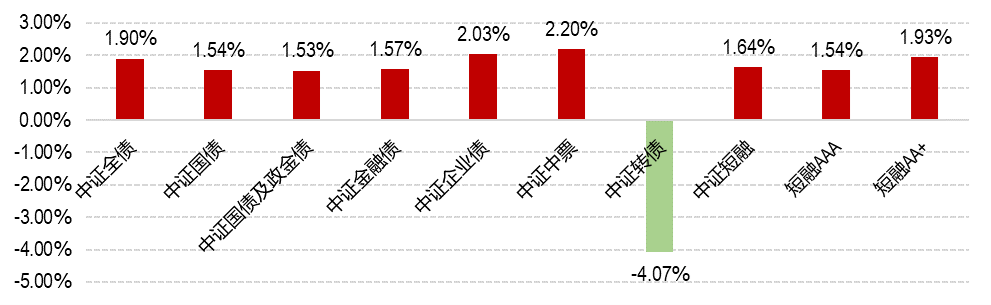
6月主要债券指数表现分化,中证全债指数累计下跌0.03%。整体来看,6月信用债表现明显好于利率债:在收益率上行背景下,中证国债指数和中证国债及政金债指数分别出现0.02%的跌幅;而中证企业债、中证中票和中证短融指数分别获得0.06%、0.08%和0.18%的涨幅。此外,在6月权益市场普涨行情下,中证转债也有较好的表现,全月累计涨幅3.82%。
图表5:债券主要指数6月涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
回顾2022年上半年,债市整体呈现窄幅震荡走势。在宽货币主导下,1月长短端利率下行,债市走出上涨行情。2月至3月,在俄乌冲突、国内疫情散发、美联储加息等多空因素交织博弈下,债市反复纠结震荡。二季度以来,利率走势主要围绕疫情发展及经济恢复演绎。市场先后经历降准不及预期、5 年期 LPR下调、政策扶持下疫后复苏,收益率曲线走出浅V形态。整体来看,长短端国债收益率走势分化,10年期国债收益率和5年期国债收益率分别较2021年末小幅上行4.51bps、4.37 bps至2.8205%和2.6529%,而1年期国债收益率较2021年下行29.25bps至1.9504%。信用债方面,在结构性资产荒背景下,信用利差持续保持历史低位,利率走势则出现一定分化。以中债企业债到期收益率为例,不同等级短端收益率均出现下行,长端收益率涨跌不一。其中1年期AAA级、1年期AA级、5年期AA级中债企业债分别下行35.12bps、33.43bps、18.16 bps至2.3971%、2.6181%、3.9887%;5年期AAA级中债企业债则上行5.78 bps至3.3285%bps。从主要债券指数表现来看,仅中证转债指数出现下跌,其他债券指数上半年均录得一定涨幅。信用债表现略好于利率债,中证企业债和中证中票指数分别上涨2.03%和2.20%,超过中证国债指数同期1.54%的涨幅。受权益市场普遍下跌拖累,中证转债指数承压下跌4.07%。
图表6:2022年上半年1年、5年和10年国债收益率走势
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
图表7:2022年上半年市场主要债券指数涨跌幅
数据来源:同花顺、Morningstar晨星(中国);截至日期:2022年6月30日
开放式基金业绩点评:
“
6月新能源主题基金领涨,上半年偏股型基金整体收跌
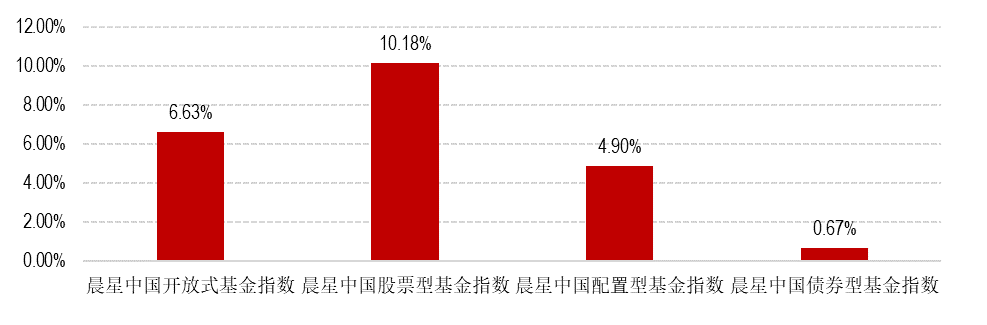
公募基金在6月整体录涨,晨星开放式基金指数上涨6.63%。其中,股票型和混合型基金表现较好,晨星股票型基金指数和晨星配置型基金指数当月分别上涨10.18%和4.90%。晨星债券型基金指数当月录得0.67%的涨幅。
图表8:晨星开放式基金指数6月涨跌幅
数据来源:Morningstar晨星(中国);截至日期:2022年6月30日
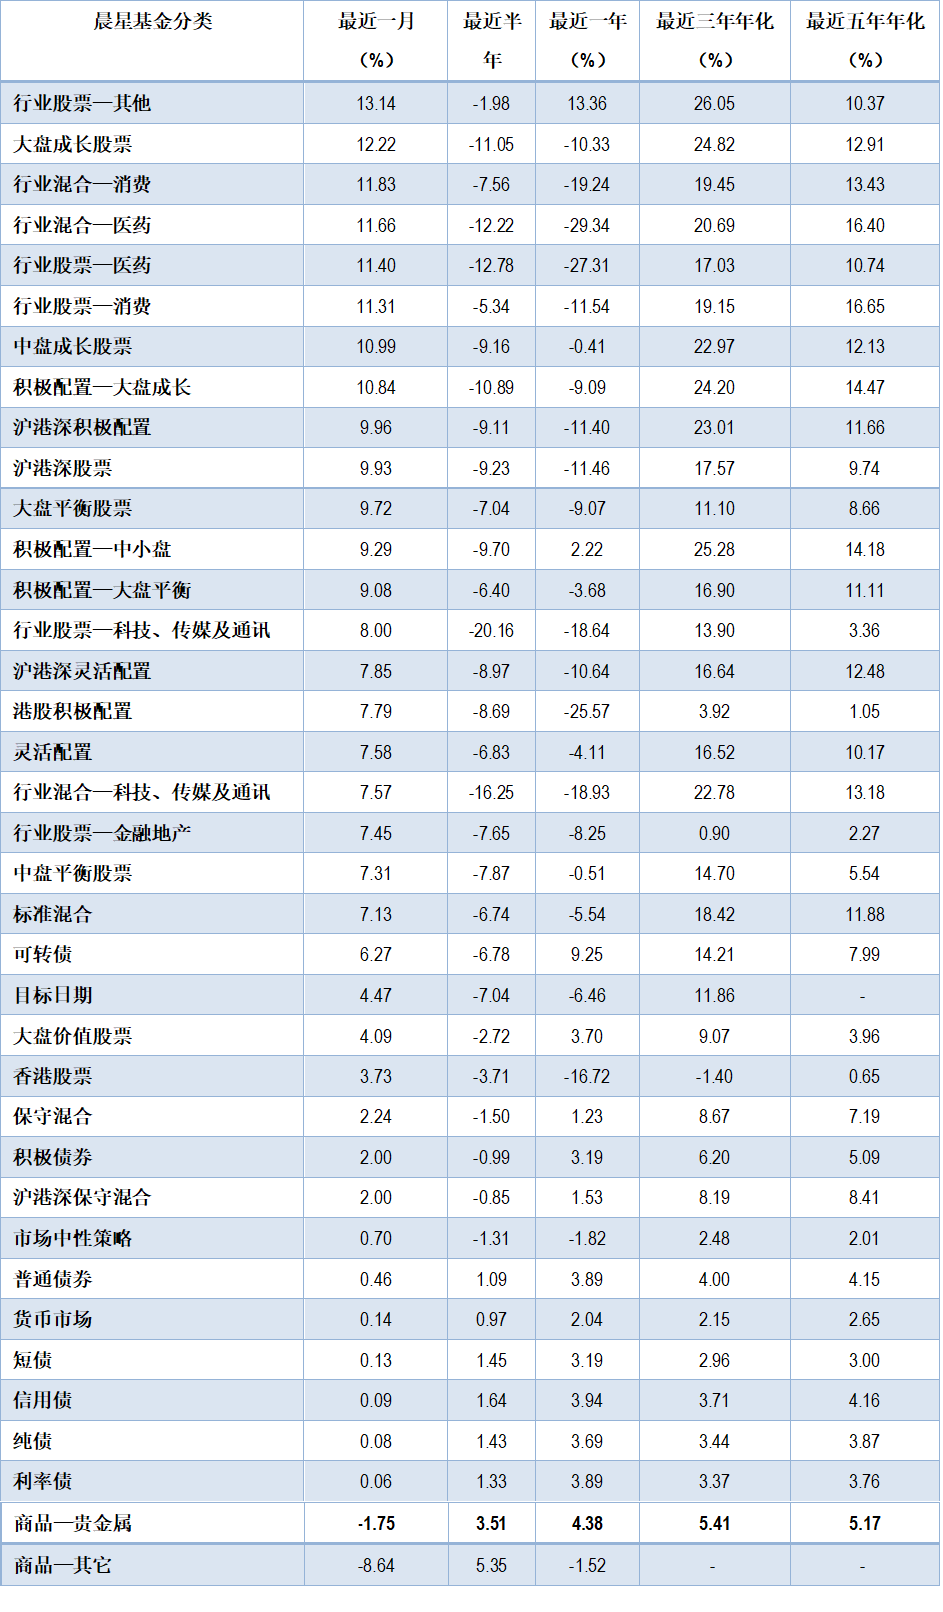
偏股型基金[1]方面,剔除截至6月末成立时间未满6个月的次新基金,纳入统计的4948只(不同份额分开计算,下同)偏股型基金中有高达99%的基金当月获得正收益,仅26只基金份额出现下跌。整体来看,偏股型基金6月平均上涨9.92%,略大于沪深300同期9.62%的涨幅。从单只基金来看,在高成长品种大力反弹背景下,6月收益排名靠前的基金主要有新能源电池主题和汽车主题基金;而当月收跌的基金多为主投港股市场的高股息低波红利指数基金。从基金类别来看,行业股票-其他基金再次领涨,平均月涨幅高达13.14%。该类别主要包括跟踪光伏、新能源、军工、有色金属、资源品等细分行业指数的被动管理型基金,其中跟踪新能源汽车板块的指数基金涨幅最佳,其次是光伏产业指数和稀有金属指数基金。成长风格基金和消费、医药行业基金当月也有较好的表现,大盘成长股票、消费行业混合、医药行业混合、医药行业股票、消费行业股票、中盘成长股票、和大盘成长基金配置型基金当月均获得超过10%的平均涨幅。大盘价值股票和香港股票基金表现欠佳,当月分别获得4.09%和3.73%的涨幅,在所有类别基金中相对靠后。
固收型基金方面,剔除截至6月末成立时间未满6个月的次新基金,纳入统计的2947只积极债券、普通债券、利率债、信用债、纯债、短债及可转债基金中逾九成基金上涨,仅174只基金出现负收益。具体来看,受权益市场上涨推动,可转债基金当月表现最佳,以6.27%的平均收益领涨所有固收型基金类别;其次是积极债券型基金和普通债券型基金,因部分权益或转债资产的配置分别获得2%和0.46%的涨幅;受国债利率上行影响,利率债基金当月以0.06%的涨幅落后于同期短债、信用债和纯债基金。6月货币基金七日年化收益有所提高,截至2022年6月30日,货基七日年化收益的均值和中位数为1.88%和2.87%,较上月末分别上行10.14bps和4.80bps。
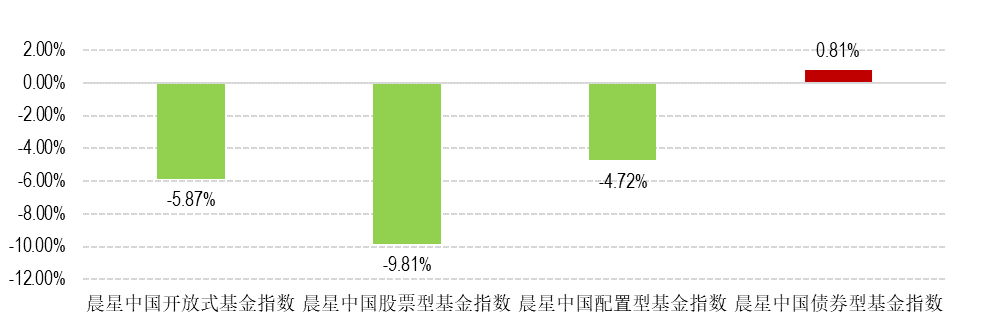
从上半年表现来看,公募基金在A股市场普跌环境下也未能幸免,晨星中国股票型基金指数和配置型基金指数分别下跌9.81%和4.72%。债券型基金则展现出一定的避险属性,晨星中国债券型基金指数上半年小幅上行0.81%。
图表9:晨星开放式基金指数2022年上半年涨跌幅
数据来源:Morningstar晨星(中国);截至日期:2022年6月30日
偏股型基金方面,剔除截至6月末成立时间未满6个月的次新基金,纳入统计的4948只(不同份额分开计算,下同)偏股型基金中仅374只基金份额上半年获得正收益,其余超九成基金录跌。整体来看,偏股型基金上半年出现9.33%的平均跌幅,与沪深300指数同期9.22%的跌幅相当。偏股型基金内部表现分化,排名靠前的产品主要是主投煤炭板块的被动管理型基金,在煤炭行业一路上涨的带动下,相关基金均获得超过30%的涨幅;而受到海外美联储政策持续收紧影响,部分成长风格基金业绩承压,其中TMT行业基金跌幅最为明显。从基金类别来看,受益于近两个月的强势反弹,行业股票-其他基金在上半年市场中表现最为抗跌,仅出现平均1.98的跌幅,大幅领先于所有宽基指数。香港股票和消费行业股票也相对抗跌,上半年分别下跌3.71%和5.34%。市场风格方面,无论市值大小,价值和平衡类表现优于成长类。其中大盘价值股票、大盘平衡股票和中盘平衡股票分别下跌2.72%,7.04%和7.87%;中盘成长股票和大盘成长股票则分别下跌9.16%和11.05%。行业方面,受促消费和稳增长政策提振,消费和金融地产行业相对抗跌,相关类别的基金跌幅控制在5%-7%上下。医药和TMT行业基金则在成长类品种杀估值行情中大幅下挫,上半年平均跌幅在所有偏股型基金类别中垫底。
固收型基金方面,剔除截至6月末成立时间未满6个月的次新基金,上半年纳入统计的2947只积极债券、普通债券、利率债、信用债、纯债、短债及可转债基金中近八成基金上涨,整体获得0.65%的平均涨幅。从基金类别来看,信用债基金表现最佳,上半年获得1.64%的平均涨幅;短债和纯债基金表现相当,分别上涨1.45%和1.43%;利率债和普通债券基金分别上涨1.33%和1.09%;受权益市场调整影响,积极债券基金上半年下跌0.99%,可转债基金更是大幅下跌6.78%。货币基金的七日年化收益率在上半年呈下行趋势,从2021年末2.42%的平均水平回落至6月末的1.88%。
图表10:各类开放式基金最近一月、一年、三年和五年的平均收益率
注:统计剔除疑似受大额赎回影响、基金净值出现异动的基金及成立未满6个月的次新基金。
数据来源:Morningstar晨星(中国);截至日期:2022年6月30日
[1] 偏股型基金包括晨星中国公募基金分类中的大盘成长股票、大盘平衡股票、大盘价值股票、中盘成长股票、中盘平衡股票、沪港深股票、行业股票—医药、行业股票—科技、传媒及通讯、行业股票—消费、行业股票—金融地产、行业股票—其他、积极配置—大盘成长、积极配置—大盘平衡、积极配置—中小盘、标准混合、沪港深积极配置、行业混合—消费、行业混合—科技、传媒及通讯、行业混合—医药。
业内要闻
基金声誉风险管理指引出台。中国证券投资基金业协会于6月17日印发《基金管理公司声誉风险管理指引》。该指引规定,基金管理公司应将声誉风险管理纳入全面风险管理体系,建立健全声誉风险管理制度和机制,有效防范和控制声誉风险,妥善处置声誉事件,减少对投资者造成的损失和对行业造成的负面影响。
个人养老金投资基金规则发布。6月24日,证监会发布了《个人养老金投资公开募集证券投资基金业务管理暂行规定(征求意见稿)》,并向社会公开征求意见。该规定主要明确了以下三方面内容:1)明确基金管理人、基金销售机构开展个人养老金投资基金业务的总体原则和基本要求;2)明确个人养老金可以投资的基金产品标准要求,并对基金管理人的投资管理和风险管理职责做出规定;3)明确基金销售机构的展业条件要求,并对基金销售机构信息提示、账户服务、宣传推介、适当性管理、投资者教育等职责做出规定。
作者|晨星(中国) 吴雪艳
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。