基础市场行情与市场动态回顾
(一)股票市场:2021年股市风格、行业表现分化
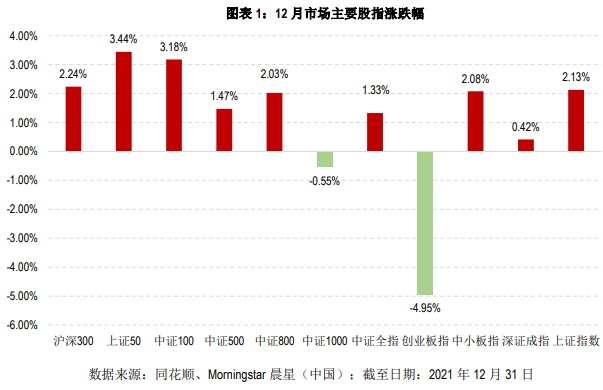
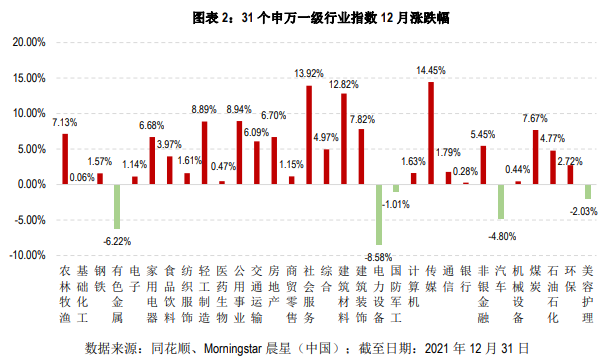
12月初的降准对短期市场情绪形成催化作用,上证指数于12月3日重回3600点上方。但随之进入月中,市场对经济增长压力的担忧犹存,上证指数开始围绕3600点窄幅震荡,最终在月末收报3639.78点。整体来看,前期表现出色的创业板指在12月累计下跌4.95%,而上证指数和深证成指则是分别录涨2.13%和0.42%。12月的市场风格逐渐向大盘蓝筹转向,代表大盘蓝筹风格的上证50和沪深300 指数在12月分别录得3.44%和2.24%的月涨幅,表现好于中证500和中证1000指数同期的1.47%和-0.55%。从31个申万一级行业指数的表现来看,多数板块在12月走强。其中,受元宇宙概念催化带动,传媒板块在12月表现最佳,录得14.45%的月涨幅。元旦假期将至,市场预期餐饮、旅游消费有望在元旦小长假期间得到有力提振,社会服务板块在12月上涨13.92%。随着11月后地产政策端的企稳,市场对地产链景气度边际改善的预期增强,建筑材料板块在12月录得12.82%的涨幅。此外,在2021年全年表现低迷的食品饮料和家电板块也在12月有所表现,分别上涨6.68%和3.97%。另一方面,受市场对高估值的担忧影响,2021年的热门赛道新能源和光伏在12月出现大幅回调,与产业链相关的电力设备、有色金属和汽车板块分别录得8.58%、6.22%和4.8%的月跌幅。
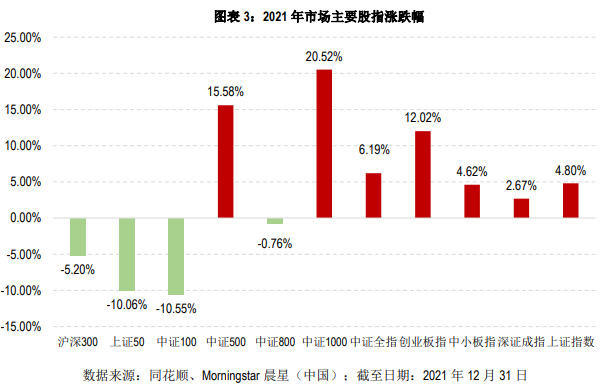
跌宕起伏的2021年落下帷幕,上证指数、深证成指和创业板指整体收涨,全年分别上扬4.8%、2.67%和4.62%。注册制改革、推动长线资金入市等一系列举措进一步提升A股市场活跃度,2021年沪深两市的日均成交金额和日均成交量分别为1.05万亿和759.49亿股,较2020年同比增长24.56%和11.6%,创历史新高。虽三大股指均在2021年录涨,但全年的行业、风格轮动以及结构性分化的特征明显。在2019和2020年大放异彩的核心资产在2021年春节后大幅下挫,与碳中和相关的新能源汽车、光伏、风电产业链成为贯穿全年的行情主线,包括化工在内的传统低估值周期板块在2021年也有出色表现。
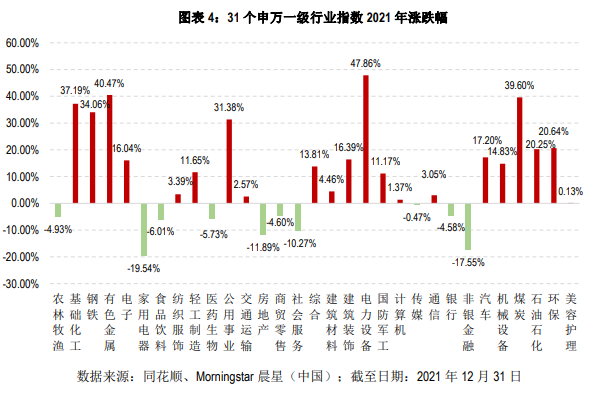
整体来看,中小盘的表现远超大盘蓝筹,中证500和中证1000指数分别在2021年录涨15.58%和20.52%,而沪深300、上证50和上证100指数的表现逊色,全年分别下跌5.2%、10.06%和10.55%。各行业的表现也冷热不均,从全年涨跌幅来看,申万一级行业板块中,电力设备、有色金属、煤炭、基础化工和钢铁板块在2021年表现强劲,分别录得47.86%、40.47%、39.6%、37.19%和34.06%的涨幅;而前两年热门的消费和医药赛道在2021年表现低迷,家用电器、食品饮料和医药生物板块分别录得19.54%、6.01%和5.73%的年跌幅。此外,金融地产板块在2021年的表现也整体偏弱,非银金融、银行和房地产板块在2021年分别下跌17.55%、4.58%和11.89%。
(二)债券市场:流动性呵护下的震荡慢牛
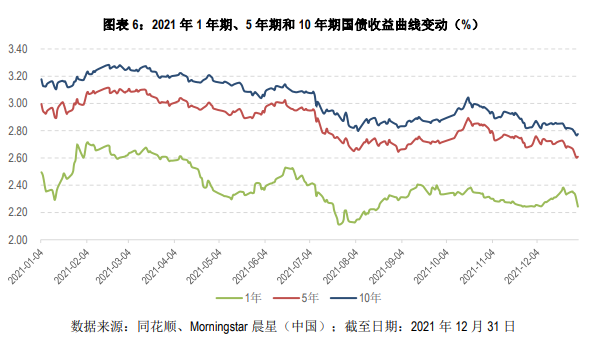
国债利率在12月整体呈窄幅震荡走势。虽然中国人民银行在12月6日宣布降准0.5 个百分点,但由于市场在11月对货币宽松已有预期并已部分定价,债市对此次降准的反应相对平淡。月中降准落地后,债市关注点转向LPR利率调整。12月20日央行公布贷款市场报价利率LPR,一年期利率较前期下调5bps至3.8%,是自2020年4月以来首度下调,引发市场对宽信用的预期加码。整体来看,1年、5年和10年期国债收益率分别较上月小幅下行0.34bps、8.28bps和4.96bps至2.2429%、2.6092%和2.7754%,期限利差较上月缩窄4.62bps。信用债长短端利率走势不一,以中债企业债到期收益率为例,1年期品种中AAA级和AA级收益率分别上行1.07bps和0.99bps;10年期AAA级和AA级则是分别较上月末下行4.7bps和10.7bps。信用利差方面,AAA级长、短端和AA级短端利差较上月分别放宽1.41bps、0.26bps和1.33bps。
资金面整体表现平稳,央行临近年末加大资金投放稳定跨年资金。公开市场操作方面,12月共有逆回购到期6800亿元、国库现金定存到期700亿元和9500亿元MLF回笼,但央行同期增量续作MLF 5000亿元、投放8800亿元逆回购,全月净回笼流动性3200亿元。截至2021年末,资金价格较上月末变动不大,质押式回购利率R001和R007分别较上月末下行98.18bps和25.74bps至2.3732%和2.5483%;隔夜SHIBOR和7日SHIBOR也分别较上月末下行4.4bps和2.6bps至2.129%和2.271%。
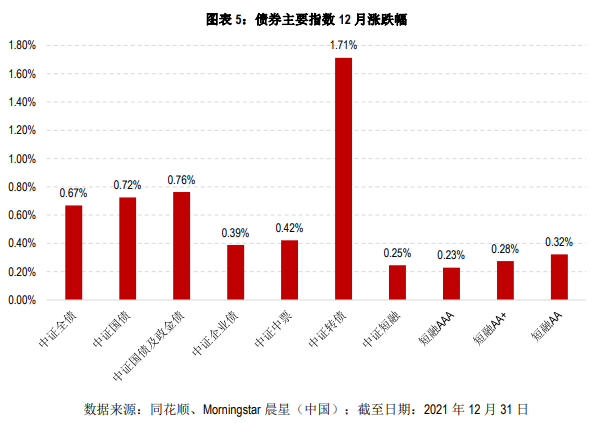
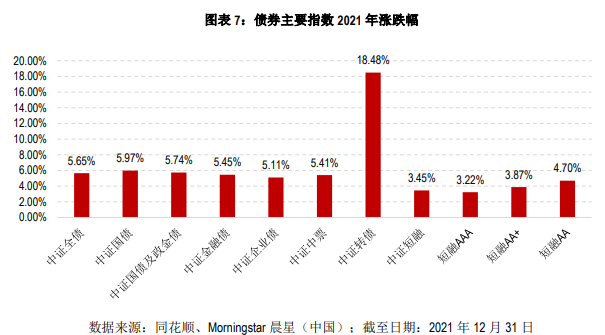
债券主要指数在12月普遍收涨,中证全债指数整体录得0.67%的月涨幅。中证转债指数的表现最佳,在12月累计上涨1.71%。利率债的整体表现强于信用债,中证国债及政金债指数在12月上涨0.76%,强于中证企业债和中证中票指数0.39%和0.42%的月涨幅。
2021年全年国债收益率整体震荡下行。一季度,在资金面扰动以及市场对货币政策收紧担忧的影响下,国债收益率小幅上行,10年期国债收益率在2月18日爬升至3.28%的年内高点。随后的3-6月,国债收益率又在内需表现偏弱、货币政策始终偏松的环境下开始逐渐震荡下行。7月,央行超预期降准,利率出现大幅下行,10年期国债收益率从6月末3%左右的水平下行至2.8%附近。但自8月以来,市场对货币宽松预期起起伏伏,国债收益率整体走势纠结,基本围绕2.9%低位震荡。央行11月发布的三季度货币政策执行报告,其中对经济趋势谨慎的判断向市场传递了中性偏宽松信号,引导利率进一步下行。12月初央行宣布年内第二次降准让此前反复修正的货币宽松预期尘埃落定,最终1年、5年和10年期国债收益率分别较年初小幅下行25.23bps、38.69bps和40.26bps至2.2429%、2.6092%和2.7754%。债券指数方面,中证全债指数全年录得5.65%的涨幅。中证转债指数的表现最为出色,在2021年上涨18.48%。利率债的表现略好于信用债,中证国债指数在2021年录得5.97%的涨幅,而中证企业债、中证中票指数则分别上涨5.11%和5.41%。
开放式基金业绩点评:12月公募基金表现不佳 年内偏股型基金整体收涨
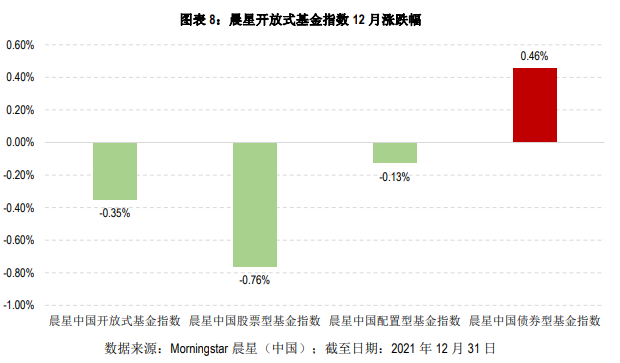
虽然三大股指在12月集体录涨,但公募基金的整体表现不尽人意,晨星开放式基金指数整体下跌0.35%。其中,股票型和混合型基金的表现偏弱,晨星股票型基金指数和晨星配置型基金指数分别下跌0.76%和0.13%。固收类基金虽整体录得正收益,晨星债券型基金指数录涨0.46%,但表现不及中证全债指数当月的0.67%。
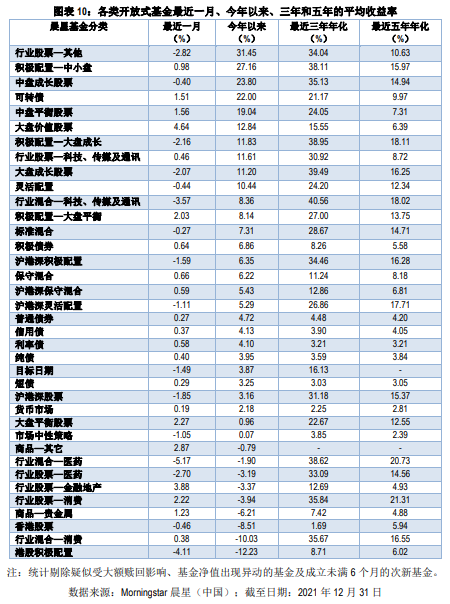
偏股型基金[1]整体在12月的表现不佳,剔除截至12月末成立时间未满6个月的次新基金,纳入统计的4127只(不同份额分开计算,下同)偏股型基金在12月平均下跌0.93%,仅有两成跑赢沪深300指数同期的2.24%。其中,仅有23只基金录得10%以上涨幅,多为跟踪中证医药、中证传媒、中证全指建筑材料指数等12月表现较好的行业指数产品。此外,部分主要配置于消费板块的基金在12月也有较好表现。另一方面,在12月出现较大回撤的多为重仓新能源产业链个股的产品。价值和均衡风格在12月的整体表现好于成长,晨星大盘价值股票是12月表现最为出色的偏股型基金类别,平均录得4.64%的月净值涨幅,大盘平衡股票和积极配置—大盘均衡分别录得2.27%和2.03%的涨幅。另一方面,医药行业基金在12月的表现最差,行业混合—医药和行业股票—医药两个类别分别下跌5.17%和2.7%。以主动管理型基金占主的行业混合—科技、传媒及通讯型基金在12月整体录得3.57%的平均月跌幅,在所有晨星基金类别中排名靠后,表现不敌被动指数产品居多的行业股票—科技、传媒及通讯类别同期0.46%的正收益。偏股型基金中基金数量最多的积极配置—大盘成长型基金在12月也整体录得负收益,平均下跌2.16%。
[1] 偏股型基金包括晨星中国公募基金分类中的大盘成长股票、大盘平衡股票、大盘价值股票、中盘成长股票、中盘平衡股票、沪港深股票、行业股票—医药、行业股票—科技、传媒及通讯、行业股票—消费、行业股票—金融地产、行业股票—其他、积极配置—大盘成长、积极配置—大盘平衡、积极配置—中小盘、标准混合、沪港深积极配置、行业混合—消费、行业混合—科技、传媒及通讯、行业混合—医药。
固收方面,剔除截至12月末成立时间未满6个月的次新基金,纳入统计的2701只积极债券型基金、普通债券型基金、利率债基金、信用债基金、纯债基金、短债基金及可转债基金有超九成在12月收涨。所有固收基金类别均在12月录涨,其中,可转债基金的整体表现最为出色,平均录得1.51%的月净值涨幅;积极债券和普通债券型基金也分别录得0.64%和0.27%的月涨幅;利率债在12月获得0.58%的平均月收益,表现略优于信用债同期的0.37%。货币基金方面,截至2021年12月31日,货基七日年化收益的均值和中位数分别为2.43%和2.42%,较上月末的2.15%和2.19%出现大幅提升。
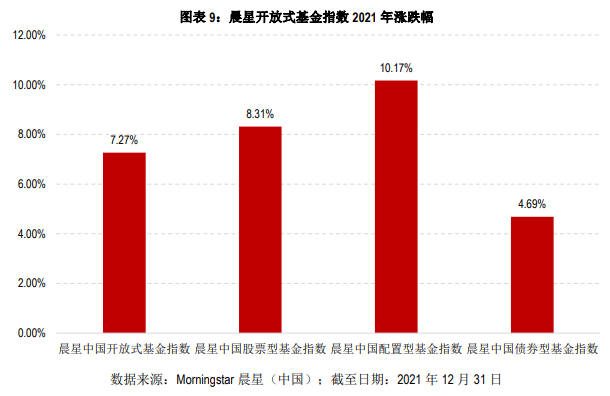
公募基金在2021年的结构性行情下的赚钱效应较上年大幅降低,但整体来看还是为投资者创造了正收益,晨星开放式基金指数全年录涨7.27%。股票、混合和债券型基金全年均有所表现,晨星股票型基金指数、晨星配置型基金指数和晨星债券型基金指数分别上涨8.31%、10.17%和4.69%。
偏股型基金方面,剔除截至12月末成立时间未满6个月的次新基金,纳入统计的3439只基金平均获得9.39%的年涨幅,其中有近两成在2021年斩获20%以上的年收益,多为重仓新能源产业链、化工、国防军工等在2021年表现突出板块的基金。在全年市场风格变化、行业轮动频繁的行情中,各个晨星基金类别的表现冷热不均。整体而言,中小盘基金的表现优于大盘,积极配置—中小盘、中盘成长股票以及中盘平衡股票这三个类别分别录得27.16%、23.8%和19.04%的平均年净值涨幅,好于大盘价值股票、积极配置—大盘成长和大盘成长股票的12.84%、11.83%和11.2%。各类行业基金2021年业绩的两级分化严重,以新能源、钢铁煤炭、资源品、军工指数产品占主的行业股票—其他是2021年表现最为出色的晨星基金类别,全年获得31.45%的平均净值涨幅。科技类基金在2021年的表现也相对出色,行业股票—科技、传媒及通讯和行业混合—科技、传媒及通讯分别获得11.61%和8.36%的年收益。但是另一方面,医药、消费、金融地产行业基金在2021年表现逊色,行业混合—医药和行业股票—医药分别平均下跌1.9%和3.19%;行业股票—金融地产在2021年录得3.94%的负收益;行业股票—消费和行业混合型—消费的平均年跌幅分别为3.94%和10.03%。此外,恒生指数在2021年下跌14.1%,香港股票以及港股积极配置这两类基金的表现也不尽人意,在2021年分别下跌8.51%和12.23%。受累于港股低迷表现的影响,各类沪港深基金类别的整体表现也逊于相同仓位仅投资于A股的基金类别。
固收基金在2021年整体收涨,纳入统计的2452只债券基金中,有98%在2021年获得正收益。其中,可转债基金的表现突出,全年获得了22%的平均净值涨幅,跑赢中证转债指数同期的18.48%。可投一定权益仓位的积极债券型基金在2021年也有所表现,平均上涨6.86%。普通债券、信用债、利率债和纯债基金的整体表现相当,分别在2021年上涨4.72%、4.13%、4.1%和3.95%。货币基金的平均7日年化收益虽在2021年前9个月整体呈震荡下行走势,但自10月以来开始逐渐走高,最终在12月末回到2.42%的水平,较年初的2.7%左右的水平有所降低。
作者|晨星(中国)屈辰晨
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。