2021年全球经济总体向好,全球风险资产涨跌互现
12月,Omicron快速传播,已取代Delta成为全球范围内新的“优势毒株”,多国创下2021年初以来新增疫情新高,多国制定了更严格的入境政策——包括需要更短时间内的核酸检测,以及无论是否接种疫苗、入境后均需接受隔离等。受疫情影响,欧美制造业景气度均出现回落。从数据来看,美国12月Markit 制造业PMI终值57.7,创下2020年12月以来新低;欧元区12月Markit 制造业PMI终值58,较上月降低0.4%。国内方面,受限电限产现象改善的影响,12月中国官方制造业PMI为50.3,较上月回升0.2个百分点,在10月落入荣枯线以下后,连续2个月位于荣枯线以上,制造业景气度继续回升。非制造业PMI为52.7%,较上月回升0.4%。纵观2021年,全球宏观经济最大特点是类滞胀,导致全球通胀攀升的原因并非单一的,包括货币政策、供应链(供应约束)和碳排放政策(能源转型和能源危机)等。在复杂的宏观环境影响下,2021年全球经济复苏先后放缓。从中国经济来看,数据显示,2021年一季度中国实际GDP同比增长高达18.3%,这主要是2020年一季度低基数的原因。二季度,中国实际GDP同比增长回落至7.9%,这里面既有基数效应减弱的原因,也有经济触顶的原因。从环比看,二季度中国实际GDP较一季度增长1.2%,三季度则回落至0.2%。所以2021年二季度可能是疫情后经济复苏的高点。在供给瓶颈、能源价格高企等因素影响下,发达经济体经济复苏亦显露疲态,开始放缓。以美国为例,2021年二季度美国实际GDP同比增长12.2%,三季度回落至4.9%;从环比看,二季度美国实际GDP较一季度增长6.7%,三季度则回落至2.1%。IMF将发达经济体2021年整体增速预测由7月的5.6%下调至5.2%,其中美国2021年增速预测显著下调1个百分点至6%。
市场流动性方面,美联储12月FOMC会议宣布加速Taper,调整后的Taper速度翻倍,从2022年1月起每月缩减200亿美元的国债购买和100亿美元的MBS购买,预计较原方案提前三个月,在2022年3月中旬结束量化宽松。Taper提前结束将为美联储加息创造更加灵活的空间。10年期美国国债利率12月初一度跌破1.4%,并于12月31日回升到1.52%。从2021年全年来看,疫情的反复让全球经济复苏之路一波三折,但在宽松货币政策以及大量财政政策的刺激下,市场保持了需求的刚性,使得全球经济增长表现良好,但在供给的冲击之下面临着巨大的通胀压力,在美联储开始回收流动性甚至是加息的预期之下,全球国债收益率普遍上行。从国债收益率曲线变化来看,美国1年期国债收益率上行29BP至0.39%,5年期国债收益率上行90BP至1.26%;10年期收益率上行59BP至1.52%;10年期和1年期国债期限利差为113BP,相对年初走阔30BP。欧洲主要国家国债收益率也有一定幅度上行,英国、法国、德国10年期国债收益率分别上行73BP、54BP、33BP至0.98%、0.19%和-0.24%。日本10年期国债收益率也上行5BP至0.089%。
12月市场延续着风险偏好走高的顺周期逻辑,全球主要市场股市多数上涨。美国三大股票指数标普500指数、纳斯达克综指和纳斯达克100指数分别上涨4.36%、0.69%和1.14%;欧洲主要市场股票指数德国DAX、法国CAC40、富时100指数分别上涨4.52%、6.43%、4.61%;新兴主要市场股票指数韩国综指、台湾加权、印度Sensex30分别上涨4.88、4.54%、2.08%;中国市场指数上证指数和深证成指也分别上涨2.13%和0.42%;但恒生指数微跌0.33%。从全年来看,受益于全球经济增长的良好态势以及宽松的流动性环境,全球主要股市收涨为主,特别是美股为代表的的发达经济体股市整体大幅走高。美国三大股票指数在2021年全部大幅上涨,标普500指数、纳斯达克综指和纳斯达克100指数分别上涨26.89%、21.39%和26.63%。美股各行业均出现较大幅度上涨,从11个GICS行业板块的表现来看,2021年能源和房地产行业表现较为突出,全年分别上涨52%、43%;其次是信息技术、通讯、工业、金融行业,全年上涨均超过30%;公用事业和必需消费表现相对落后,全年涨幅在10-20%之间。欧洲股市2021年也有不俗表现,德国DAX、法国CAC40、富时100指数全年收益率分别为15.79%、28.85%、14.30%。新兴市场则呈现一定的分化,其中台湾和印度市场表现较为突出,台湾加权、印度Sensex30全年分别上涨23.66%、21.99%;韩国和中国股市则表现相对偏弱,韩国综指全年上涨3.63%,中国股市上证指数和深证成指分别上涨4.80%和2.67%;但香港股市在收紧的香港流动性和国内强监管态势的双重影响下遭遇重创,恒生指数年内下跌14.08%,明显弱于全球其他主要市场的表现。
黄金方面,12月份在美联储宣布加速Taper回收流动性、未来即将加息的预期之下,美元指数震荡走高,使得黄金价格下跌,但高通胀持续高位及Omicron蔓延给贵金属提供了一定的支撑,12月份黄金整体走势收阳。从2021年全年来看,黄金价格持续震荡长达一整年。年初全球疫苗大面积推广令市场避险情绪明显减弱,资金持续从黄金市场撤离并使得金价回落;而后全球经济全面向好,市场也从经济回暖的乐观情绪转为对通胀的忧虑,加息预期增强促使美元在5月末第二次阶段性触底后开启了震荡上行态势,此后黄金持续受制于美元的强势,但由于自身抗通胀属性的存在,黄金回落受到支撑。截止2021年12月31日,伦敦现货黄金价格收报于1814美元/盎司,2021年全年下跌4.2%。上海黄金现货AU99.99 全年也下跌了5.6%。
原油方面,12月随着Omicron病毒爆发,石油价格延续11月份的下跌态势,随后疫苗端频现利好,而且病毒毒性低于市场预期,油价持续震荡上行并回升至2021年3月沙特俄罗斯石油价格战前的水平。从全年来看,2021年疫情反复、原油需求恢复、OPEC+控制下的供给偏紧交替主导油价,最终布伦特原油价格收报于79美元/桶,全年上涨53%。
2021年QDII基金内部分化较大,整体平均收益率为2.12%
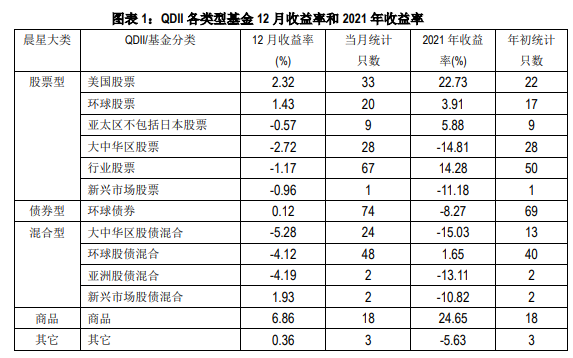
12月份QDII基金多数上涨,366个QDII基金份额有193个份额净值出现上涨,整体平均仅获得0.85%的负收益。受各类资产表现的影响,QDII基金各类型涨跌参半,其中商品基金整体表现相对靠前,12月份平均净值涨幅达6.86%;其次为美国股票,12月份平均净值涨幅为2.32%;但大中华区股债混合、环球股债混合、亚洲股债混合基金均表现相对落后,12月份平均净值跌幅均超过4%。
纵观2021年全年,QDII基金整体表现不尽人意,291个QDII基金份额仅119个份额净值出现上涨,整体平均净值涨幅为2.12%。但受各类资产表现的影响,各类型基金之间分化相对较大,偏股型基金(包括股票型和混合型)2021年整体获得4.02%的正收益,商品基金整体也取得24.65%的正收益,但债券型基金则获得8.27%的负收益。
偏股型基金内部也出现较大的分化,其中美国股票型基金拔得头筹,2021年全年平均净值上涨22.73%。该类型目前基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数,受益这两个指数的较好表现,2021年该类型所有基金净值均出现上涨,而且22个份额涨幅基本均在20%以上。行业股票型基金也有较好的表现,该类型基金2021年全年平均净值上涨14.28%,其中跟踪石油天然气指数的基金业绩表现相对靠前,部分基金2021年净值涨幅高达60%以上;但跟踪中国互联网指数的基金业绩表现则较为惨淡,该类基金2021年净值跌幅均超过30%。大中华区股债混合基金则表现较差,2021年平均净值跌幅达15.03%。该类型基金目前均主要投资港股,受2021年港股较差表现的影响,该类型13个份额净值基本均出现下跌。
债券型基金方面,2021年是信用风险集中爆发、中资美元债市场经历剧烈震荡的一年。随着2020年末地产信用环境逐步收紧,房企债务成本负担日益加重,行业信用风险持续酝酿。一季度,中资美元债市场运行较为平稳,收益率随美债收益率小幅上行。4月至5月,华融事件成为影响市场情绪波动的主要逻辑,拖累投资级板块走弱。进入6月,受房地产调控基调收紧、债务违约风波频发的影响,中资美元债收益率逐步上行至历史高位。11月中下旬以后,房地产政策放松的效果开始显现,市场逐步过渡到风险情绪缓释、配置力量修复的过程中。最终,2021年中资美元债整体收益率上行134BP至5.11%,其中高收益中资美元债整体收益率上行907BP至16.66%,投资级中资美元债整体收益率上行33BP至2.57%。受中资美元债市场表现的影响,2021年环球债券型基金整体录得8.27%的负收益。从单只基金来看,环球债券型基金内部也出现较为明显的分化,主要投资于投资级信用债的基金业绩表现靠前,但主要投资于高收益债的基金业绩表现相对落后,整体收益率处于-50%至7%之间。另外,2021年美元相对人民币贬值2.29%,也一定程度上拖累了该类型基金的业绩表现。
商品基金方面,2021年由于原油和黄金市场表现呈现较大的差异,所以投资原油的基金和投资黄金的基金业绩表现迥异,其中投资原油的基金净值涨幅均在50%以上,而投资黄金的基金净值均出现一定幅度的下跌,跌幅基本在5%-10%之间。
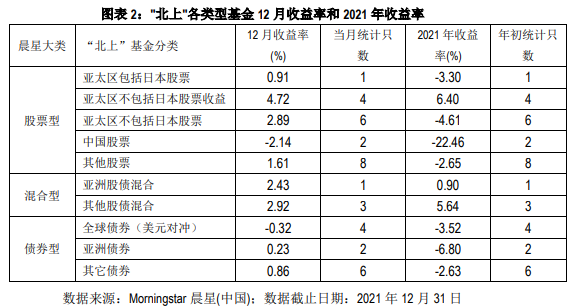
“北上”基金方面,2021年38个基金份额有15个基金份额净值上涨,整体平均录得3.24%的负收益。偏股型基金各类型涨跌参半,其中亚太区包括日本股票收益基金业绩表现相对靠前,2021年全年平均净值上涨6.4%;其次为其他股债混合,2021年平均回报率为5.64%;而中国股票基金业绩则表现相对落后,平均取得22.46%的负收益。债券型3个子类均出现下跌,而且跌幅均超过2%。
作者|晨星(中国) 代景霞
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。