2月基金月报 | 节后市场巨震 成长风格跑输大盘
2月市场风格切换,价值与顺周期板块跑赢成长股。债市受通胀预期升温影响长端利率上行。公募基金整体偏弱,偏股型基金多数下跌,短债与商品类基金表现相对较好。
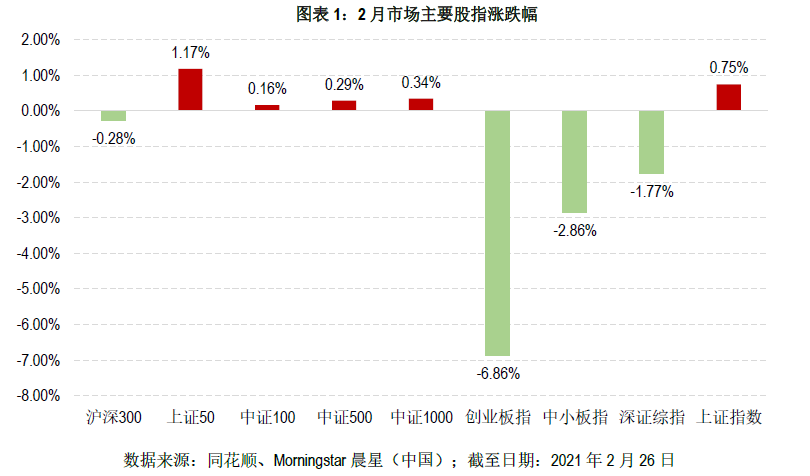
回顾整个2月的行情,大盘在春节假期前大幅走高,沪指从月初的3505点上涨至2月10日的3655点。但自2月18日春节假期后的首个交易日后,市场风格出现明显转向,前期受资金青睐、涨幅显著的大盘蓝筹成长股价接连下挫,低估值价值以及周期板块走强,A股三大指数宽幅震荡。整体来看,价值股在2月的表现整体好于成长,以成长类企业占主的深市在2月的表现弱于沪市,深证综指在2月下跌1.77%;而上证指数则是因为金融地产板块在成分股中的占比较高,以0.75%的月涨幅顽强收涨。上证50指数是2月表现最好的指数,录得1.17%的月涨幅;创业板指在2月的损失最为惨重,累计下跌6.86%;沪深300指数在2月也录得0.28%的月跌幅。
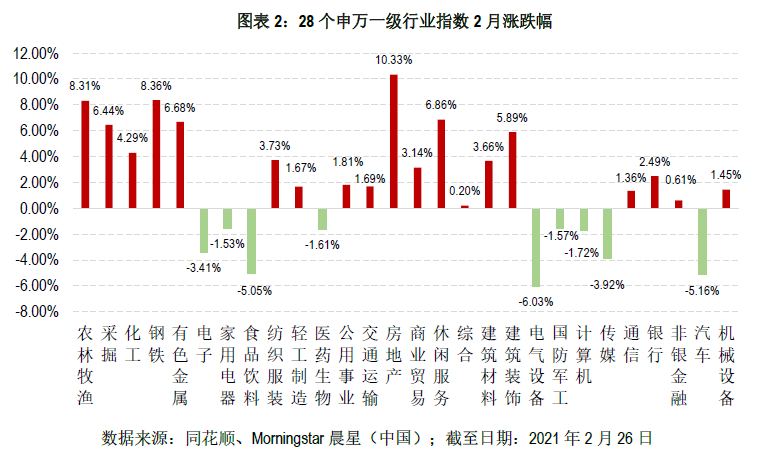
28个申万一级行业指数之间的分化加剧,低估值和顺周期板块的表现突出。其中,沉寂已久的房地产板块在2月受到资金追捧,在2月整体上涨10.33%。此外,在全球经济复苏的预期以及低估值的吸引下,顺周期板块整体走强。其中,钢铁和有色金属板块的表现最佳,分别上涨8.36%和6.68%。另外,受近期猪价回升、粮价走高的带动,农林牧渔板块在2月累计上涨8.31%,位列申万一级行业指数月涨幅榜前列。另一方面,前期涨幅较大的成长板块在2月大幅杀跌,电气设备、汽车和食品饮料板块的表现最差,分别下跌6.03%、5.16%和5.16%。
2月债市的走势相对平淡,国债短端收益率较上月的变化不大,长端利率继续上行。春节期间,海外原油、工业金属等资源品价格明显上升,美债收益率也出现罕见的大幅上行,十年期美债收益率在2月25日突破1.6%。全球通胀预期的升温对国内债市情绪也带来搅扰,节后中长端国债收益率继续走高。整体来看,5年期和10年期国债收益率则是分别较上月上行10.44bps和10.12bps至3.105%和3.2798%。短端收益率在流动性边际转松的带动下基本平稳,1年期国债利率较上月小幅下行7.63bps至2.6036%。
信用债收益率在2月整体呈下行走势。其中,中债企业债1年期AAA级和AA级分别较上月下行3.11bps和6.11bps;10年期AA级较上月下行7.98bps,而10年期AAA级则是较上月上行1.03bps。信用利差方面,短端利差的变化幅度相对较大,AAA级和AA级短端利差分别较上月放宽3.11bps和6.11bps;AAA级和AA级长端利差则是分别较上月缩窄9.09bps和18.1bps。
2月流动性略有缩紧,但资金利率处于相对平稳的状态。公开市场操作方面,月内共有逆回购到期11340亿元和2000亿元MLF回笼,央行同期续作MLF 2000亿元、投放8300亿元逆回购,全月净回笼3040亿元。资金成本较上月末大幅下降,银行间质押式回购利率R001和R007分别较上月下行437.61bps和202.63bps至2.2122%和2.3667%,R001和R007的利率中枢分别较上月下行30.03bps和19.08bps至1.94628%和2.43368%。隔夜和7日SHIBOR分别较上月下行119bps和85.7bps至2.092%和2.214%。
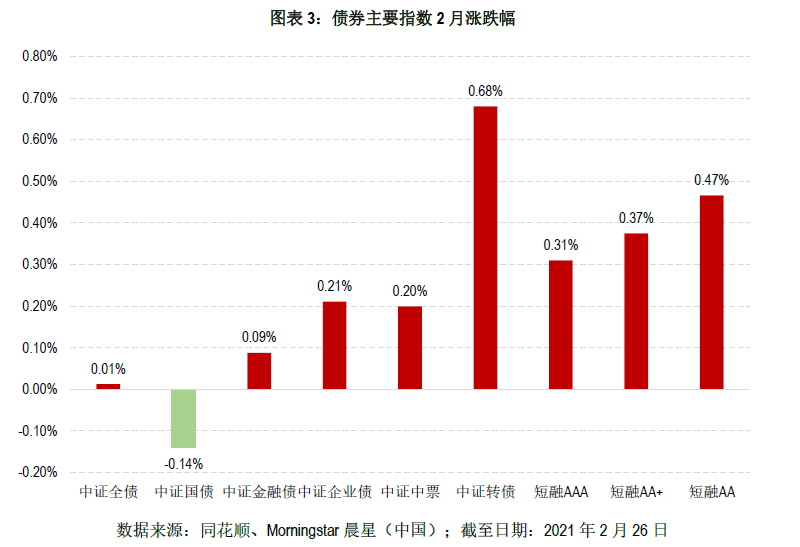
主要债券指数在2月整体收涨,中证全债指数微幅上涨0.01%。中证转债指数的表现最佳,录得0.68%的月涨幅。信用债指数在2月也有所表现,短融AA、短融AA+和短融AAA分别上涨0.47%、0.37%和0.31%;中证企业债指数和中证中票也均录得0.2%以上的月涨幅。主要受长端利率上行的影响,中证国债指数在2月下跌0.14%。
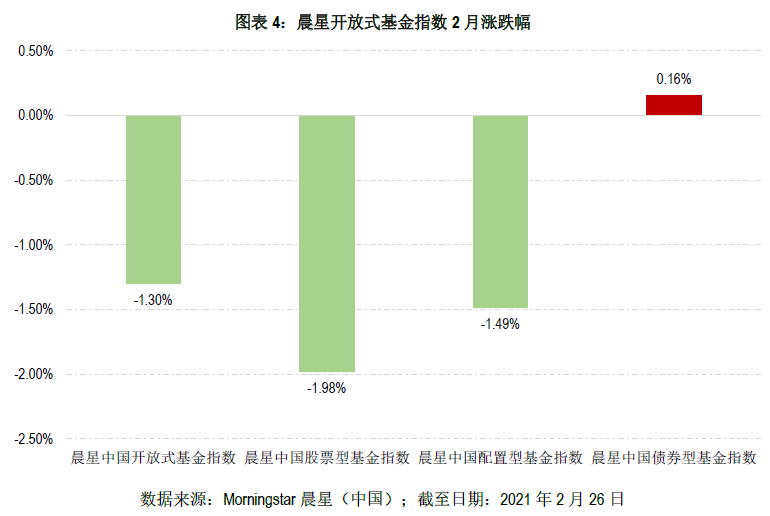
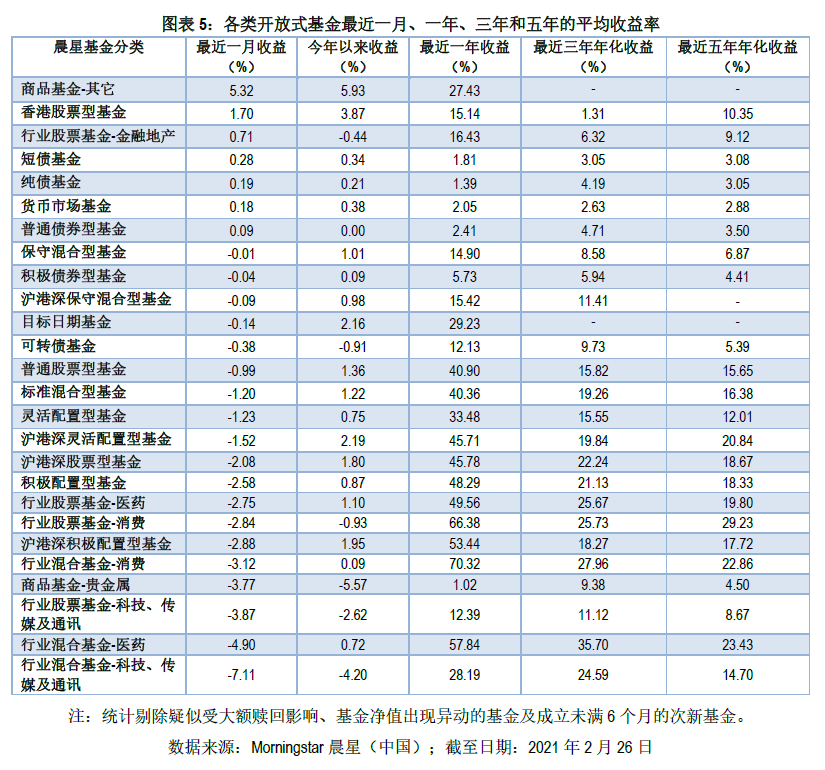
公募基金在2月的表现偏弱,晨星开放式基金指数下跌1.3%。其中,晨星开放式基金晨星股票型基金指数和晨星配置型基金指数在2月分别下跌1.98%和1.49%,跌幅大于沪深300指数同期的-0.28%。债券型基金在2月的表现相对较好,晨星债券型基金指数上涨0.16%,好于中证全债指数当月0.01%的涨幅。从晨星基金类别来看,商品基金-其他是本月表现最好的晨星基金类别。受到有色金属行业大幅上升的带动,跟踪有色金属期货指数的ETF联接基金录得10%以上的月净值涨幅。此外,恒指在2月收涨2.46%,香港股票型基金平均录得1.7%的涨幅,表现好于大部分A股基金和沪港深基金。
偏股型基金方面,剔除截至2月末成立时间未满6个月的次新基金,纳入统计的2884只普通股票型基金、沪港深股票型基金、行业股票基金- 医药、行业股票基金- 科技、传媒及通讯、行业股票基金- 金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金- 医药和行业混合基金- 科技、传媒及通讯在2月平均下跌2.08%,有近七成基金跑输沪深300指数同期的-0.28%。金融地产行业基金是2月唯一收涨的偏股型基金类别,平均上涨0.71%,虽然表现好于沪深300指数同期,但表现仍不及申万一级房地产板块和银行板块10.33%和2.49%的同期涨幅。受股市风格转型影响,大部分成长风格的基金在2月落马,积极配置型基金整体下跌2.58%。在2月录得正收益的偏股型基金多为投资风格偏价值的主动管理型基金,以及跟踪有色金属、大宗商品、地产、钢铁等行业的被动基金。前期表现出色的医药、消费和科技行业基金均在2月翻绿,行业股票-消费和行业混合-消费基金在2月分别下跌2.84%和3.12%;行业股票-医药和行业混合-医药基金在2月分别下跌-2.75%和-4.9%;行业股票-科技、传媒及通讯和行业混合-科技、传媒及通讯是2月表现最差的晨星基金类别,分别录得-3.87%和-7.11%的月跌幅。
固收类基金在2月的表现相对较好,剔除截至2月末成立时间未满6个月的次新基金,纳入统计的2450只积极债券型基金、普通债券型基金、纯债基金、短债基金及可转债基金中有八成收涨。其中,受益于2月短端利率下行,短债基金的表现最为突出,整体录得0.28%的涨幅。纯债型基金紧随其后,整体录涨0.19%。受股市波动影响,积极债券型基金和可转债基金在2月整体录跌,平均净值分别下跌0.04%和0.38%。积极债券型基金之间的业绩分化相对明显,部分基金得益于权益资产配比较低,或主要配置于金融地产、有色金属等2月涨幅较大的板块,在2月仍获得了较好的收益。货币基金在2月平均录涨0.18%,但七日年化收益较上月末回落。货基七日年化收益的均值和中位数分别为2.36%和2.4%,较上月末的2.52%和2.53%有所降低。
本文作者:Morningstar 晨星(中国) 屈辰晨
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。