基础市场行情与市场动态回顾
(一) 股票市场:三大股指高开低走A股整体收涨
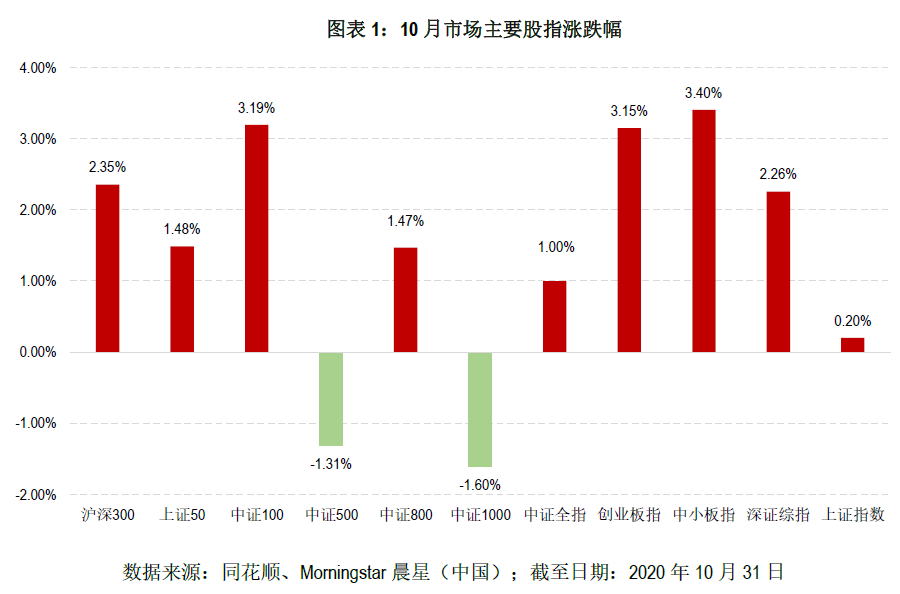
A股在十一长假后迎来开门红,但在经历了短暂的连续上涨后,市场开始出现窄幅震荡,持续走弱。临近月末,随着三季报的密集披露以及上市公司业绩的整体复苏、“十四五”规划的落地,市场做多情绪略有恢复,最终上证指数、深证综指和创业板指分别收涨0.2%、2.26%和3.15%。10月北上资金的流向也呈现前买后卖的趋势,累计实现净流入0.23亿,终止了8、9月连续净流出的势态。虽然主要股指在10月普遍录涨,但大小盘风格分化仍在延续,以沪深300、中证100大盘为代表的大盘指数表现相对较好,而中证500、中证1000等小盘股指数却小幅录跌。
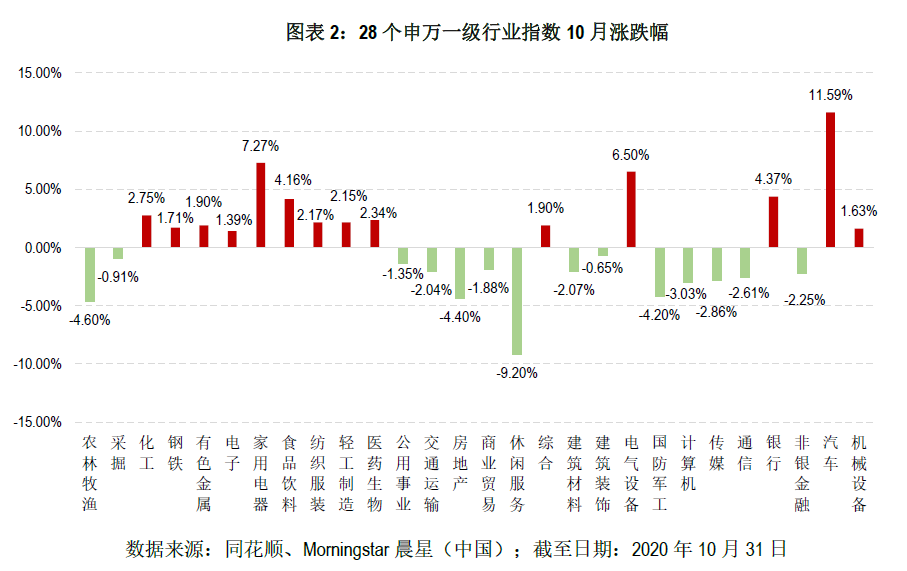
28个申万一级行业在10月涨跌互现,汽车、家电、食品饮料等行业表现活跃,而休闲服务、房地产、农林牧渔板块跌幅居前。在新能源汽车政策利好、消费者购车需求等因素推动下,汽车板块在10月整体录得11.59%的涨幅。三季度家电行业基本已从疫情阴霾中恢复,在景气度改善、业绩继续稳步增长等因素的带动下,家电板块走出向上行情,在10月录涨7.27%。食品饮料板块虽在9月出现较大幅度的调整,但三季度板块收入持续稳健增长、需求端持续恢复逻辑的支撑下,食品饮料板块在10月累计上涨4.16%。下跌板块中,在上月表现亮眼的休闲服务板块在10月的表现最差,主要受到三季报业绩增长低迷表现的影响,板块整体在10月累计下跌9.2%。此外,由于猪周期临近后期,猪肉价格见顶回落,农林牧渔板块的走势也不尽人意,在10月录得4.6%的跌幅。
(二) 债券市场:债市延续调整
10月债市延续调整势态,但随着股市的回落,整体表现略有好转。受制于三季度经济数据超预期的担忧,利率在10月中上旬持续了上月的上扬走势,十年期国债利率更是在10月14日向上突破3.2%的水平,创下去年12月中旬以来的新高。随后进入10月下旬,市场进入数据真空期,再叠加风险资产相对偏弱的表现,债市收益率开始出现下行。整体来看,除5年期国债收益率小幅下行7.82bps至2.9755%外,国债1年期和10年期收益率较上月分别上行8.11bps和3.28bps至2.7273%和3.181%。信用市场方面,省属国企华晨集团出现债券违约,再叠加沈公用技术性违约事件,市场对违约风险的讨论再次增多。信用债收益率在10月整体上行,短端和长端利差均较上月有所缩窄,AAA级和AA级短端利差分别较上期收窄2.04bps和7.03bps,AAA级和AA级长端利差较上月收窄0.95bps和3.95bps。
OMO、MLF和LPR的利率均维持不变,货币政策仍凸显克制。公开市场操作方面,10月共有逆回购到期11900亿元、国库现金定存到期800亿元和2000亿元MLF回笼,同期增量续作MLF 5000亿元、投放9300亿元逆回购,发行国库现金定存500亿元,全月实现净投放流动性100亿元。资金价格方面,10月的缴税影响导致了资金面的紧张,再叠加跨月需求,资金价格出现提升。质押式回购利率R001和R007分别上行39.23bps和81.79bps至2.9179%和3.3693%,隔夜SHIBOR下行12.5bps至2.236%,7日SHIBOR上行8.7bps至2.418%。
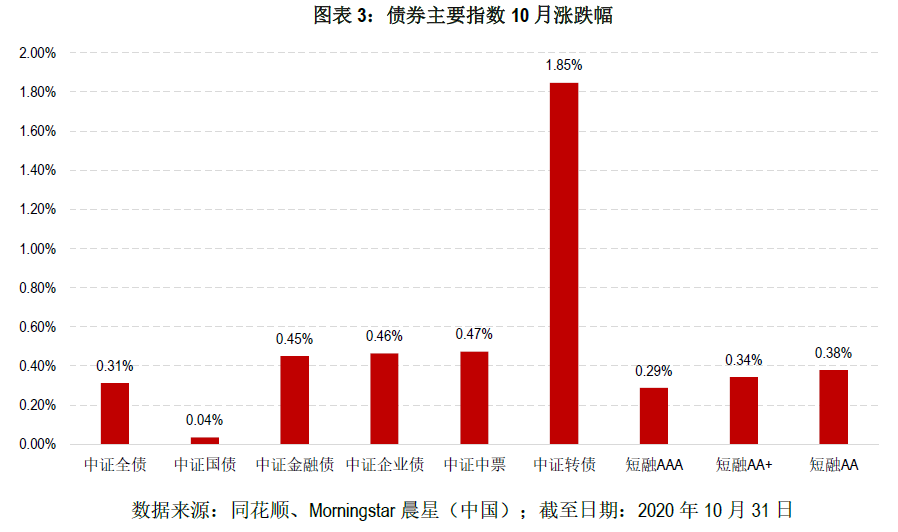
债券指数方面,中证国债指数在10月微幅录涨0.04%;中证金融债指数、中证企业债指数以及中证中票指数均录得0.045%以上的涨幅;短融AAA、短融AA+以及短融AA分别上涨0.29%、0.34%和0.38%。受股市上扬的带动,中证转债指数是10月表现最佳的债券指数,累计上涨1.85%。
开放式基金业绩点评:偏股型基金整体表现略逊于大盘
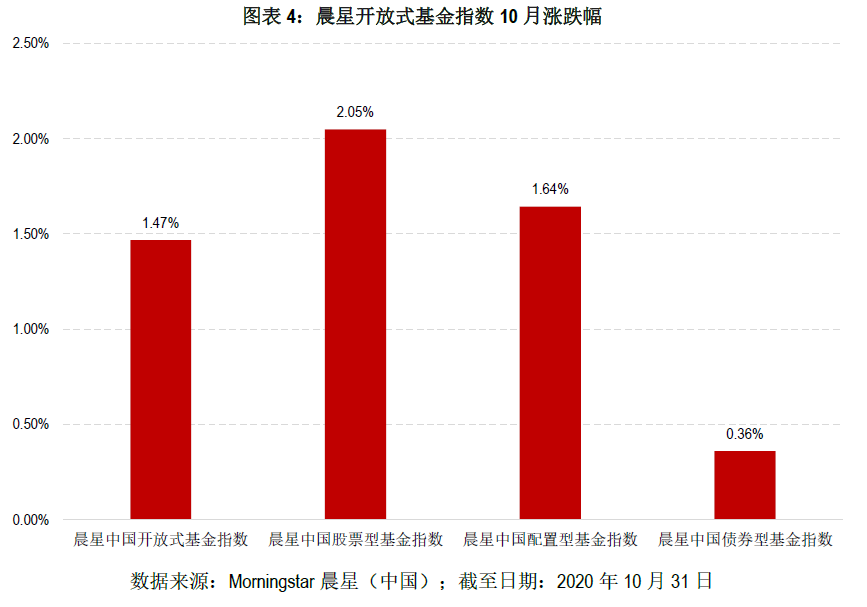
公募基金在10月整体录涨,晨星开放式基金指数上涨1.47%。其中,晨星股票型基金指数和晨星混合型基金指数在10月分别上涨2.05%和1.64%,均落后于沪深300指数同期的2.35%。晨星债券型基金指数累计上涨0.36%,表现略好于中证全债指数0.31%的月涨幅。
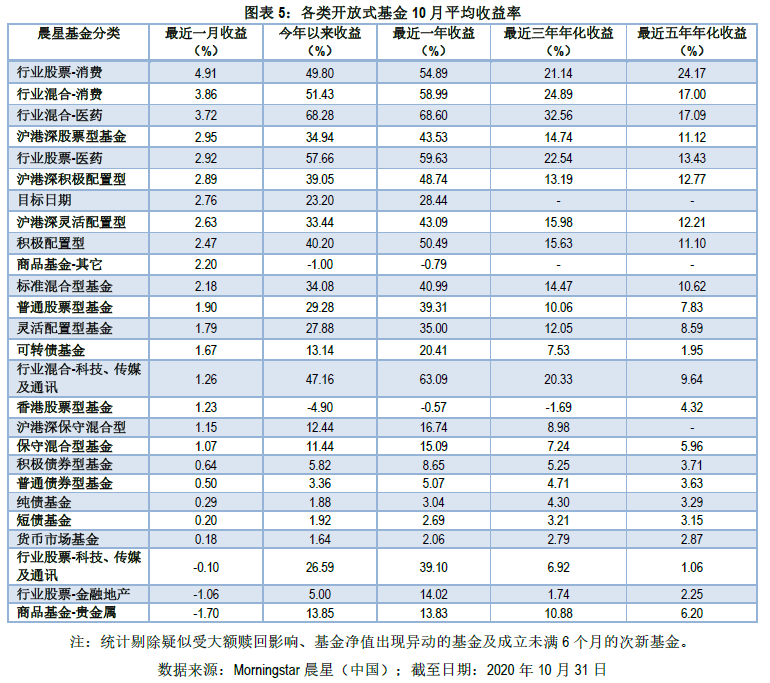
具体从晨星基金分类【注】来看,行业股票-消费和行业混合-消费基金在10月的表现最为突出,分别录得4.91%和3.86%的平均月涨幅,主要受到食品饮料、家电等消费板块在当月整体涨幅较大的带动。此外,行业混合-医药基金和行业股票-医药基金在10月也有出色的表现,在10月分别录得3.72%和2.92%的平均净值涨幅,整体表现优于医药生物板块同期的2.34%。各类债券型基金在10月均实现正收益,其中可转债基金的表现最佳,平均上涨1.67%,不过仍逊于中证转债指数同期的1.85%。受科技、房地产以及非银金融板块在10月低迷表现的影响,行业股票-科技、传媒及通讯和行业-金融地产两个晨星基金类别的基金在10月分别平均下挫0.1%和1.06%。此外,受贵金属价格下跌的拖累,商品-贵金属基金在10月平均录得1.7%的跌幅,为10月表现最差的晨星基金类别。
偏股型基金方面,剔除截至10月末成立时间未满6个月的次新基金,纳入统计的2533只普通股票型基金、沪港深股票型基金、医药行业股票型基金、科技、传媒及通讯行业股票型基金、金融地产行业股票型基金、积极配置型基金、沪港深积极配置型基金、医药行业混合型基金和科技、传媒及通讯行业混合型基金中,有八成在10月录涨,平均涨幅为2.22%,整体表现略逊于沪深300指数2.35%的月涨幅。纳入统计的1712只主动管理型偏股基金中,也仅有五成左右跑赢沪深300指数同期。10月收益在5%以上的303只主动管理偏股型基金多为新能源和消费主题的基金,大多重仓配置于汽车、电器设备、家用电器以及食品饮料板块。持仓较为集中的电器设备股宁德时代、化工股天赐材料、汽车股比亚迪、白酒股五粮液在10月均录得10%以上的股价涨幅。此外,10月净值跌幅超5%的偏股型基金基金有19只,主要包括军工主题基金以及多只跟踪中证全指、券商指数以及房地产行业指数的分级B基金。
混合型基金方面,目标日期基金在10月整体录得2.76%的平均涨幅,为当月表现最好的混合型基金类别;沪港深灵活配置型以2.63%的月平均收益紧随其后。因受股票仓位较低的限制,保守混合型基金和沪港深保守混合型基金在10月的表现相对落后,分别录得1.15%和1.07%的月均涨幅。
债券型基金整体表现稳健,纳入统计的2227只债券基金中有九成以上在10月收涨。积极债券型、普通债券型以及纯债型基金在10月分别录得0.64%、0.5%和0.29%的平均涨幅。可转债基金是当月表现最好的债券型基金类别,平均上涨4.39%。货币市场基金在10月平均录得0.18%的涨幅,较上月涨幅提高了2bps。7日年化收益率继续上行,截至10月30日,纳入统计的649只货币基金的平均七日年化收益为2.22%,有八成以上基金的7日年化收益处于2%以上的水平。
业内要闻盘点
香港内地ETF首次实现互挂。10月23日,港交所与深交所亦签署合作备忘录,共同推广ETF互挂,见证两地资本市场深化互联。同时,首批四只香港与内地ETF互挂计划的产品也在深港两地同时上市:南方东英银华中证5G通信主题ETF、恒生嘉实沪深300指数ETF在港交所挂牌上市;嘉实恒生中国企业ETF、银华工银南方东英标普中国新经济行业ETF在深交所挂牌上市。深港两地实现ETF互挂不仅是有利于促进两地互联互通,也是自今年6月底中国人民银行、香港金管局和澳门金管局共同公告提出在粤港澳大湾区开展“跨境理财通”业务试点以来的一大实质性举措,为中国内地及香港居民提供更多理财产品的选择。
【注】随着市场的发展、基金数量和品种的增加,为了使分类更加客观地反映基金的资产分布状况以及相应的风险收益特征,并符合中国市场相关法规的要求,晨星于2020年10月31日对中国国内基金分类进行了适当更新。具体调整请参考《晨星中国关于完善基金分类事宜的说明(2020年10月)》。
本文作者:Morningstar 晨星(中国) 屈辰晨

免责声明
晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。