在为客户进行投资规划时,作为KYC的一部分,投顾通常会先评估客户的风险承受能力,并以此为依据进行产品匹配和组合构建。然而,这种仅基于风险承受能力来构建的投资方案并不完整,因为它忽视了一个对投资者而言更根本的问题:这笔钱究竟是用来做什么的?
一套投资方案能否真正为客户创造价值,不仅取决于它是否与客户可承受的风险水平相匹配,也取决于它能否支持客户实现其真正重视的人生目标。
这正是目标导向投资的出发点。它让投资规划不再只围绕产品和收益展开,而是围绕客户的真实目标、资源约束和实现路径展开。通过将个性化目标与投资策略连接起来,投资不再是抽象的数字,也让“如何投资”“这样投资是否合理”这些问题有了更明确的答案。
01
什么样的组合才是好组合?
从投资理论看,一个好组合首先应该是高“性价比”的。
哈里·马科维茨在20世纪50年代提出的现代投资组合理论告诉我们,一个好的投资组合应该在给定风险水平下,尽可能追求更高的预期收益;或者在给定收益目标下,尽可能降低风险。
但问题是:客户应该承担什么样的风险水平?
这个问题,很难通过一份风险问卷来回答。因为合适的风险水平,不仅取决于客户主观上能不能接受波动,也取决于这笔钱的用途、投资期限、目标重要性,以及客户对未来生活的期待。
比如,同样是中等风险承受能力的客户,一位的投资目标是五年内买房,另一位是为二十年后的退休做准备,他们适合的投资方案显然不应相同。前者更需要关注资金安全性和流动性,后者则有更长的时间来承受市场波动,也更可能通过长期投资换取增长潜力。
所以,一个真正与客户匹配的投资组合,至少要满足三个条件:
第一,它应该是有效率的。也就是说,在既定风险水平下,组合应尽可能帮助客户实现更高的预期收益。
第二,它应该是能让客户长期拿住的。一个组合即便在模型里看起来很完美,如果在市场下跌时拿不住、执行不下去,对客户来说也没有意义。
第三,它应该服务于客户真正重视的目标。投资组合不是为了抽象地“跑赢市场”而存在,而是为了帮助客户完成那些具体而重要的人生安排,比如退休后的安心生活、子女教育、赡养父母、未来医疗支出等等。
简而言之,好的投资组合既要有效率,也要能被客户坚持,更要服务于客户真正想实现的目标。这也是为什么,除了风险偏好之外,投资目标同样是投顾必须了解的信息。
02
什么是目标导向投资?
目标导向投资,是一种围绕客户具体且真实的人生目标,来设计、执行和动态调整投资方案的财务规划方法。
它要求投顾先了解客户最重要的财务目标,再根据目标的必要性、优先级和时间期限进行排序,之后为不同目标匹配相应的储蓄、投资和风险策略,并持续跟踪进展、适时调整。
与传统资产管理中“跑赢基准”的思路不同,目标导向投资关注的核心问题不是“组合有没有战胜某个指数”,而是“客户是否更有可能实现自己的目标”。它跳出了单一投资策略的收益比较框架,从更完整的财务规划视角,帮助客户安排资源、管理风险和推进目标。
晨星研究显示,目标导向投资可以改善投资者的行为,并提高它们长期在财务上成功的可能性。
首先,它提供了更有意义的衡量标准。相比一个随意设定的收益目标,客户自己真正在意的人生目标往往更具激励性。目标的存在,让投资是否"走在正确轨道上"有了清晰的定义。
其次,它设定了更个性化的业绩比较基准。投资组合的目的,不是单纯跑赢某个市场指数,而是帮助客户实现自己的目标。对客户来说,真正重要的不是相对收益,而是这笔钱能不能在关键时点支持他的生活安排。
第三,它可以帮助客户对抗追逐收益的冲动。如果只盯着市场涨跌,很容易被短期情绪牵着走。但如果客户清楚知道,这笔钱是为了退休后的安心生活、子女教育,或未来不成为家人的经济负担,他就更容易把注意力从短期波动中抽离出来,转向长期目标的推进。
第四,它能给客户提供持续坚持的理由。投资是一件反人性的事情——它要求投资者推迟当下消费,在市场波动中保持耐心,抵抗追涨杀跌与频繁操作的冲动。目标导向投资最重要的价值之一,正是为客户提供了在波动中坚持的理由。研究显示,目标越具体、越贴近客户实际、越有清晰的实现路径,客户越有可能长期坚持。
除此之外,目标导向投资还为投顾寻找客户目标的最优实现路径提供了更可靠的决策基础。投顾可以更好地判断哪些目标应优先满足,如何在不同阶段、不同账户之间安排资金,并为客户寻找更贴近真实需求的实现路径。除了投资回报本身,围绕人生目标展开的规划,也能让客户获得更具个人意义的满足感,这也是传统以收益为导向的规划方式难以实现的。
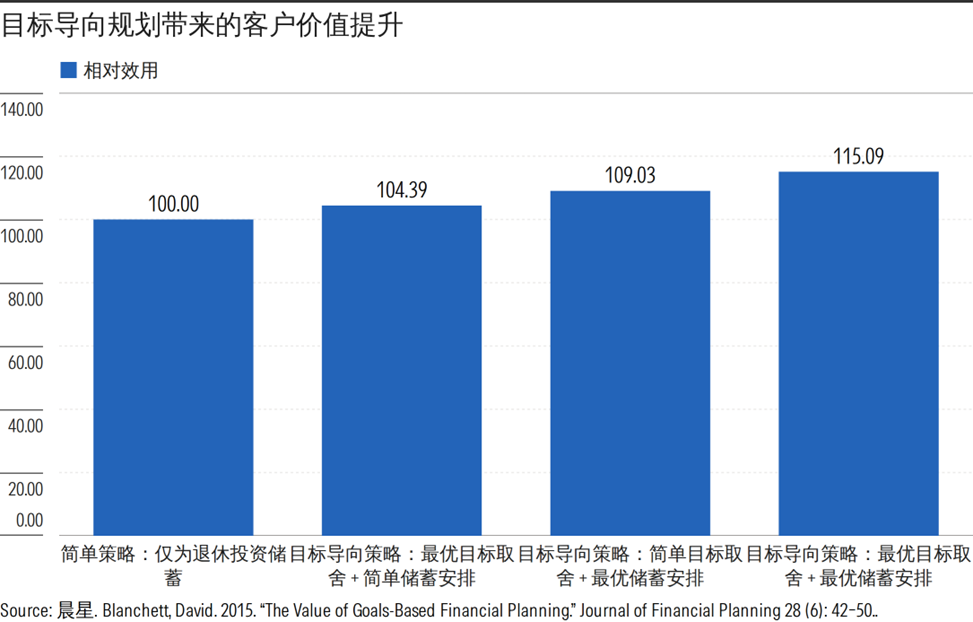
晨星研究显示,优化目标优先级,并为此找到最优的储蓄和投资策略,相比传统简单策略,可为客户多创造15.09%的效用调整后财富。
03
如何把目标导向投资落到客户服务中?
对投顾而言,目标导向投资的意义不仅在于 KYC 时多问客户几个问题,而在于把投资对话的重心,从“买什么产品、配多大比重、预期收益多少”,推进到“这笔钱要服务于怎样的人生目标”。
要真正落地以目标为导向的财务规划,投顾可以从以下几个方面入手:
挖掘客户目标
目标导向投资的起点,是理解客户真实的财务目标。投顾需要通过更深入的对话,帮助客户把模糊的愿望转化为一个个具体、可衡量、有实现路径的目标。随着投顾与客户关系的加深,客户对自身目标的认知也会更加清晰。
采用总财富视角
目标导向投资不是孤立地管理某个账户,而是从客户整体财富出发,为不同目标配置相应资源。因为不同目标的重要性和时间期限不同,对应的资金安排也应不同。大多数客户都有多个目标,而实现这些目标,需要综合考虑每个目标的实现期限,以及客户的资产、负债、收入、支出和现金流。并非所有客户都能同时实现全部目标。因此,投顾需要先判断哪些目标对客户最重要、哪些必须优先保障,再评估现有资源应如何匹配。
正确理解风险
在目标导向投资的语境下,风险的本质是客户无法实现自己的目标。大多数投顾通过风险问卷了解的是客户的风险承受意愿,即客户主观上愿意接受多大波动;但同样重要的另一个维度是风险承受能力,即根据客户现有资源和目标,他们实际上能够承担多少风险。客户“愿意承担的风险”和“实际能够承担的风险”并不总是一致。只有同时纳入这两个维度,投顾才能形成更合理的风险判断。
理解并引导客户的行为
很多投顾都见过客户做出看似“不理性”的财务决定。理解客户为什么会这样做,并通过适当的“助推”帮助他们做出更好的选择,是推进目标实现的重要环节。比如,行为金融学的研究显示,实现长期目标的有效路径,是先建立一个清晰的长期目标,再将其拆解为可达成的短期里程碑,让短期进展持续强化长期行动。
构建更精准的目标导向组合
在目标确定、资源识别之后,投顾需要制定相应的最优策略——这个过程往往需要在目标与资源之间反复权衡。例如,若最优策略与客户意愿存在落差,客户可能需要提高储蓄率,或重新调整某些目标的优先级。
定期回顾及动态调整
一旦方案确定,就进入执行阶段:开设账户、调整储蓄流向、优化资产配置、跟踪目标进展。但目标导向规划不是一次性工作,而是一个动态过程。客户的目标和资源都会随时间变化,结婚、生育、失业、继承遗产、健康变化、退休计划调整等,都可能影响原有规划。因此,投顾应至少每年进行一次目标回顾,并在客户经历重大人生变化时重新评估方案。
改变沟通重点
目标导向规划关注的是客户能否实现目标,而不是投资组合能否跑赢某个基准。因此,与客户的日常沟通应更多围绕投资目标展开,强调目标完成的进度,而非单纯的投资业绩表现。
当然,在实际业务中,要把这些环节高效落实到客户服务中,也离不开专业工具的支持。
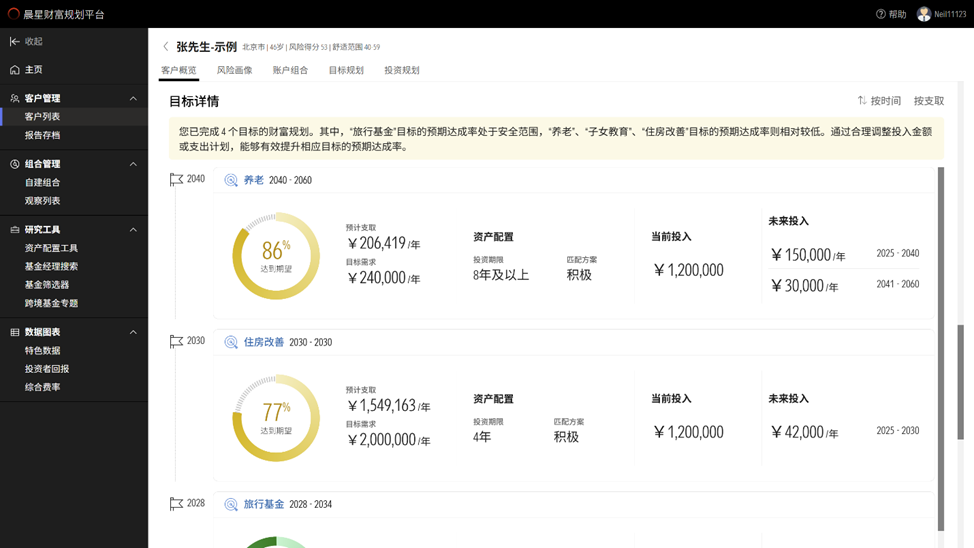
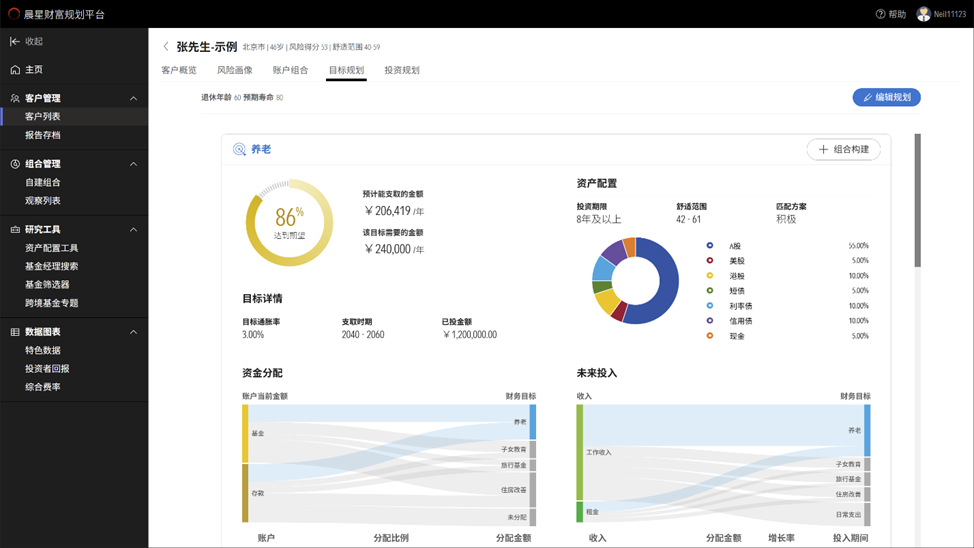
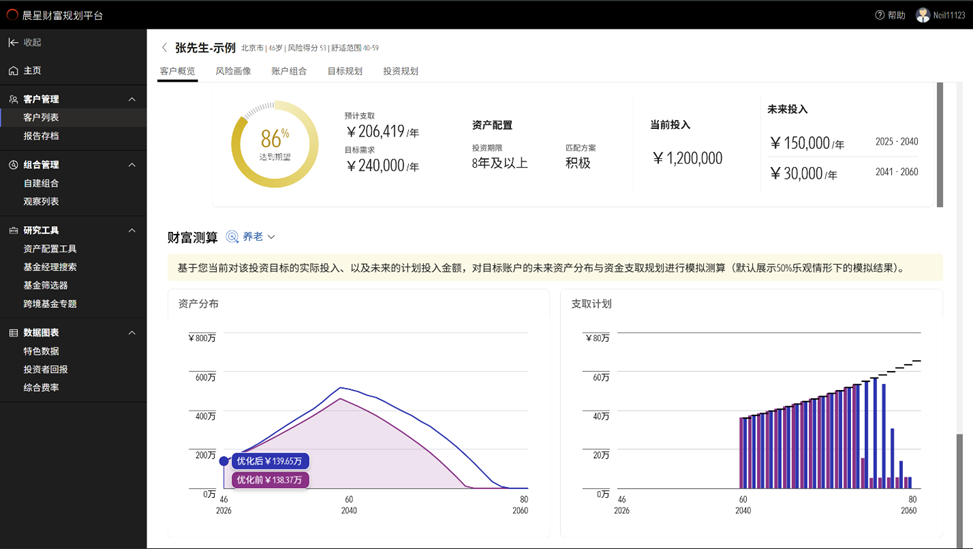
晨星财富规划平台中的目标规划功能,可以为投顾在进行多目标排序、资源匹配和财富模拟测算时提供支持。平台可结合KYC、KYP 及客户账户等信息,协助投顾为客户制定目标规划方案——针对不同目标合理分配资金、确定各自的投资期限并匹配相应的资产配置策略,同时辅以财富模拟测算,将"围绕目标做规划"从理念切实转化为可落地执行的方案。
右滑查看更多
想进一步了解晨星财富规划平台的相关功能,欢迎扫码了解详情或申请试用!
作者 | 屈辰晨