海外加息预期升温,全球股市大幅下跌
1月全球疫苗接种率超过50%,欧美疫情得到缓解并再度预热全面重启经济,其中欧盟提议从2月初开始,持有疫苗接种证明的欧盟公民,在欧盟各国间跨国出行无需接受隔离或核酸检测。随着疫情常态化、供给链逐渐恢复,各国经济持续好转。美国商务部公布的美国第四季度GDP同比增长6.9%,高于预期0.9个百分点,前值为6%,主要源于供给链紧张有所缓解,零售库存增长;欧元区第四季度GDP同比增长4.6%,低于预期1个百分点,前值为3.9%,其中法国第四季度GDP同比增长5.4%,高于预期0.5个百分点,前值为3.3%。但全球供应链冲击仍存,部分行业雇佣紧缺加剧薪资上涨,导致通胀同比增速继续上行,其中美国2021年12月核心PCE环比增长0.5%(前值0.5%、2021全年月均环比增长0.4%);同比增速为4.9%,较前值上行20bp。12月整体PCE环比增长0.4%、同比增长5.8%(前值为5.7%),高通胀对美国居民消费能力和意愿均产生不利影响。中国经济周期领先全球,率先触顶通胀,但同时也承受经济下行压力。国家统计局公布的1月PMI数据显示,1月制造业PMI小幅回落,报50.1%,前值为50.3%。非制造业PMI也有所回落,报51.1%,前值为52.7%,综合产出PMI也从52.2%回落到51%。
市场流动性方面,欧美央行货币政策进入紧缩周期。美联储公布2022年1月FOMC会议,维持现有Taper速度,明示3月加息,最快6月缩表。美联储1月议息“鹰派”程度高于市场预期,联邦基金利率期货隐含联储加息预期已上行至2022全年至少加息5次、3月份加息。英央行加息25个基点,加速货币政策正常化;欧央行也放弃“年内不加息”的言论,预计结束量化宽松时间将提前。通胀飙升加剧了市场对货币政策过快收紧的预期,美国国债收益率快速上行。综合来看,截止2022年1月底,美国1年期国债收益率上行39BP至0.78%,5年期国债收益率上行36BP至1.62%;10年期国债收益率上行27BP至1.79%;10年期和1年期国债期限利差为101BP,相对去年年底继续收窄12BP。欧洲主要国家国债收益率均有所上行,英国、法国、德国10年期国债收益率分别上行32BP、23BP、16BP至1.33%、0.43%、-0.08%。日本10年期国债收益率也上行9BP至0.18%。
美债收益率快速上行、叠加地缘政治风险上升,全球股票资产价格大幅回落。美国三大股票指数1月份均出现较大幅度下跌,其中标普500指数下跌5.26%,纳斯达克综指和纳斯达克100指数则分别下跌8.98%和8.52%。从11个GICS行业板块的表现来看,1月份除了能源和金融行业分别上涨14.78%和1.66%以外,其他行业均出现不同程度的下跌,其中必需消费相对抗跌,跌幅控制在1%以内;可选消费和信息技术行业下跌幅度相对较大,跌幅均超过8%。欧洲股市1月份也出现一定幅度下跌,德国DAX、法国CAC40指数分别下跌2.60%、2.15%。新兴市场股市表现有些分化,印度Sensex30指数、韩国综指、台湾加权指数分别下跌0.41%、10.56%、2.99%;香港市场则出现一定幅度的上涨,恒生指数1月份上涨1.73%;受海外市场动荡的影响,叠加对国内稳增长政策力度的担忧,A股受到重挫,上证指数和深证成指均出现较大幅度下跌,其中上证指数下跌7.65%,深证成指下跌10.29%。
黄金方面,2022年1月黄金价格先扬后抑。在居民和非盈利部门黄金持仓占比重返历史新高以及通胀持续飙升的情况下,黄金价格大幅上涨。1月下旬,美股下行势头有所放缓,叠加1月FOMC会议美联储表达加快加息和缩表步伐,黄金价格高位回落。截止2022年1月31日,伦敦现货黄金价格收报于1787.03美元/盎司,较去年年底下跌1.51%。上海黄金现货AU99.99较去年年底也下跌了1.44%。
原油方面,1月大多数成员国未按计划实现增产目标,以及沙特不打算在原有基础上增加石油产量,市场担忧难以按计划实现增产目标,叠加极端天气影响和俄乌局势升级,油价飙升,逼近7年来历史高位。最终布伦特原油价格收报于89美元/桶,较去年年底上涨13.27%。
QDII基金整体表现惨淡,平均获得5.28%的负收益
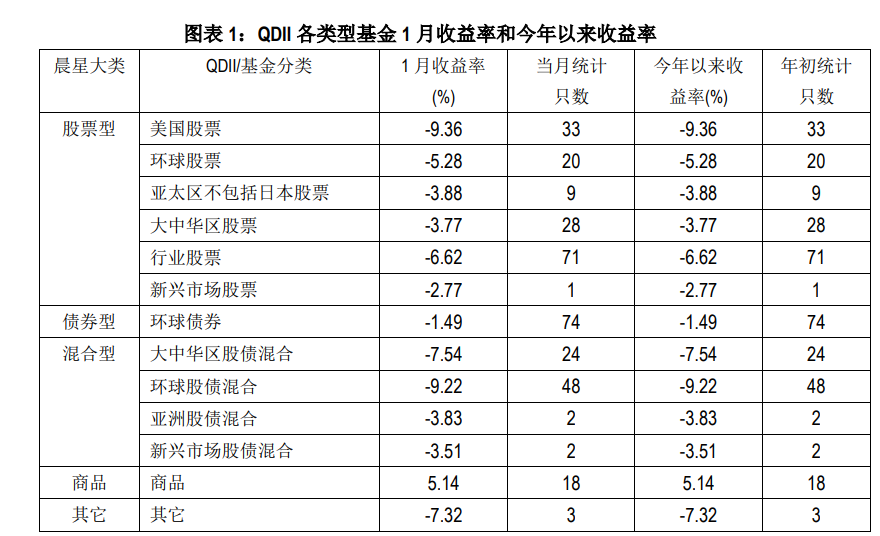
1月份QDII基金份额多数下跌,371个QDII基金份额仅有47个份额净值出现上涨,整体平均获得5.28%的负收益。受各类资产表现的影响,QDII基金各类型也多数下跌,12个分类中除了商品基金平均获得5.14%的正收益外,其他类型均获得负收益,其中新兴市场股票基金相对抗跌,美国股票和环球股债混合基金平均跌幅相对较大。从单只基金来看,1月份美股和港股中能源行业均表现突出,所以集中投资于这个行业的基金业绩表现相对靠前,这些基金平均净值涨幅超过10%;而主要投资于医疗保健行业的基金业绩表现相对较差,跟踪这个行业的指数基金1月份净值跌幅均超过10%。
从偏股型各类基金来看,受全球股票市场多数下跌的影响,偏股型各类型基金平均收益均为负值。新兴市场股票型基金表现相对抗跌,目前该类型仅包括1只基金,该基金目前主要投资于香港市场,受益于1月份香港市场表现相对较好,该基金净值录得2.77%的跌幅。美国股票型基金1月份表现垫底,平均获得9.36%的负收益,该类型目前基本均为指数基金,主要跟踪标普500指数和纳斯达克100指数。其中,跟踪标普500指数的基金净值跌幅略少,均在10%以内;而跟踪纳斯达克100指数的基金净值跌幅相对较大,均超过10%。
债券型基金方面,在美债收益率大幅上行的环境下,全球投资级和高收益级信用债均出现不同程度的下跌,投资级相对高收益级跌幅更大。环球债券型基金74个份额整体平均获得1.49%的负收益。从单只基金来看,组合整体超配高收益级、久期相对较短的基金业绩表现相对靠前,而超配投资级、久期相对较长的基金业绩表现相对落后。
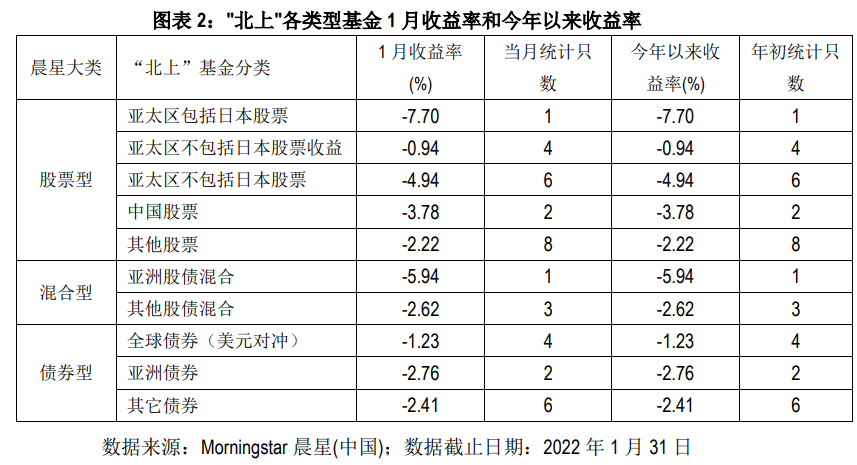
“北上”基金方面,1月份38个基金份额净值多数下跌,整体平均录得2.87%的负收益。偏股型各类型均获得负收益,其中亚太区不包括日本股票收益基金表现相对抗跌,1月份平均净值跌幅控制在1%以内;亚太区包括日本股票基金表现相对落后,1月份平均净值跌幅达7.7%。债券型3个子类也均出现下跌,而且平均净值跌幅均超过1%。
作者|晨星(中国) 代景霞
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。