01
基础市场行情与市场动态回顾
股票市场:A股冲高回落大盘蓝筹风格回归
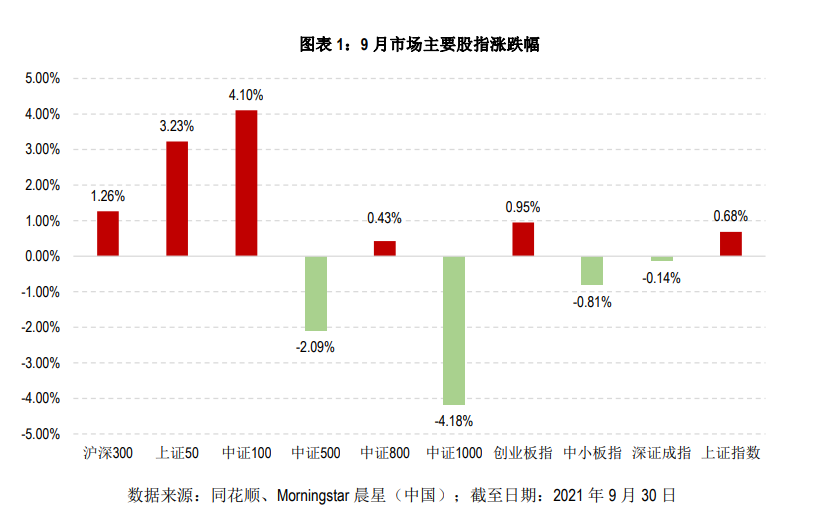
A股在9月总体呈现冲高回落格局,月初上证指数从3500点左右一路上行,一度在9月14日冲至3715.37点的高位,随后便伴随震荡在3600点左右徘徊。长假前避险情绪的升温也给市场带来了一定的短期抛压,上证指数最终月末收报3568.17点。近期发布的内部经济指标的走弱以及行业政策上的不确定性加大使得市场分歧加剧,消费、资源、基建、金融地产、科技、新能源等主题在9月加速轮动,市场波动加剧。除去9月30日,两市成交额整月维持在万亿元以上,北上资金在9月净买入305.19亿元,为今年6月以来最高水平。整体来看,全月上证指数累计上涨0.68%,深证成指微跌0.14%,创业板指数则是录得0.95%的月涨幅。以上证50和中证100为代表的大蓝筹指数的表现最为突出,分别收涨4.1%和3.23%,沪深300指数也在9月收涨1.26%。而以中证500和中证1000为代表的中小盘指数在9月的整体表现偏弱,分别下跌2.09%和4.18%。
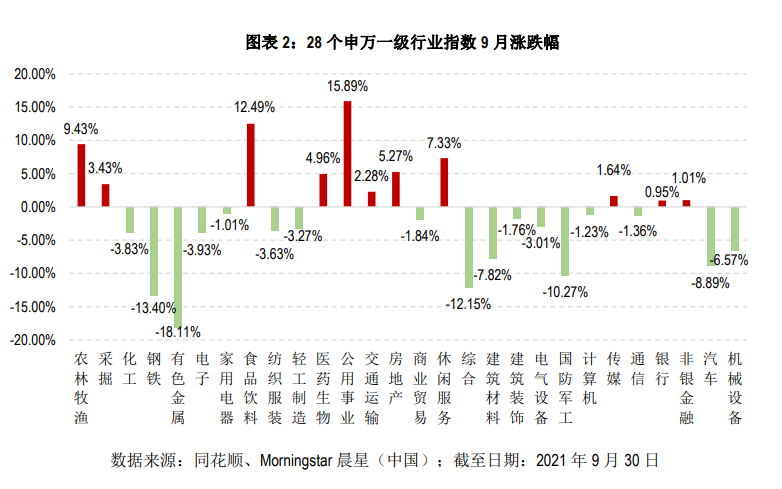
行业板块方面,受9月以来多地因为能耗双控限制高耗能行业产能以及绿电政策的推出等因素的影响,公用事业以及采掘板块中的煤炭、石油石化子行业大幅录涨。消费板块在9月也有所表现,随着上市公司半年报全部出炉、酒业疫后恢复趋势显现,加之几家重点白酒企业的一系列表态和动作,白酒板块估值在经历长期低迷后迅速回升。此外,猪肉概念股在近月也颇市场青睐,政府政策的常态化干预有利于稳定猪肉价格,在左侧布局机构介入的带动下农林牧渔板块在9月整体上涨。另一方面,上月表现强劲的有色金属、钢铁以及军工板块在9月大幅下跌,在9月分别录得18.11%、13.4%和10.27%的跌幅,在28个申万行业指数中表现垫底。
债券市场:低位震荡利率债整体表现好于信用债
9月以来债市的整体表现降温。虽然7、8月PMI大幅走弱带动经济下行预期,但由于目前经济基本面利多已基本出尽,再叠加宽信用酝酿发力、债券供给增多及大类资产风险偏好上升制约债市进一步上涨,国债利率在9月整体处于低位震荡。整体来看,1年期、5年期和10年期国债利率均在9月出现小幅上行,分别上行2.22bps、3.23bps和3.26bps至2.3327%、2.7134%和2.8776%。信用债利率整体也在9月呈上行走势,其中短端上行的幅度较大,以中债企业债为例,AAA级和AA级的1年期收益率分别上行13.51bps和11.47bps至2.8254%和3.1443%;AAA级和AA级10年期收益率则是分别上行3.46bps和5.54bps至3.762%和4.6714%。AAA和AA级长、短端信用利差较上月走阔。
临近跨季央行对待流动性的态度较为积极,逆回购加量呵护资金面,资金价格整体稳定。具体来看,央行在9月内累计开展逆回购操作11800亿元、700亿的国库现金定存发行以及6000亿的MLF投放;同期有6000亿MLF回笼、700亿国库现金定存到期以及逆回购到期5900亿元,累计实现净投放5900亿元。从资金价格来看,截至9月30日,银行间质押式回购利率R001和R007均较上月末有所回落,分别下行44.42bps和6.8bps至2.1983%和2.4271%,9月R001利率中枢较上月回落0.13bps至2.0671%,R007利率中枢则是较上月提升14.35bps至2.3721%。
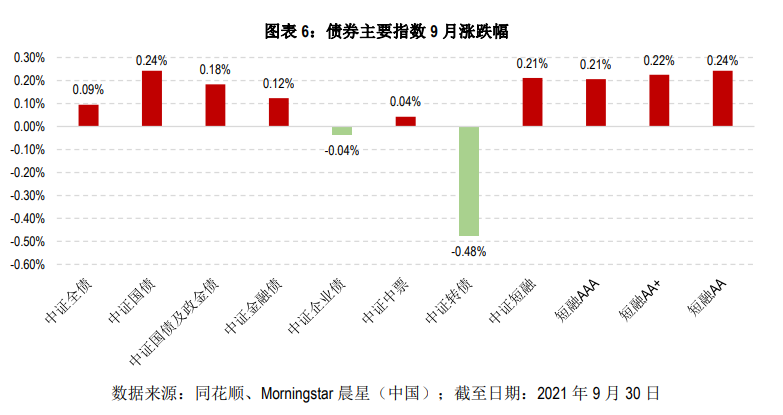
多数债券指数均在9月录涨,中证全债指数全月上涨0.09%。利率债的表现要好于信用债,中证国债及政金债指数在9月录得0.18%的涨幅,而中证企业债则是在9月微幅下跌0.04%,中证中票也仅录得0.04%的涨幅。受权益市场分化影响,转债市场也出现结构化行情在9月承压下跌,中证转债指数收跌0.48%。
02
开放式基金点评:偏股型基金整体收跌债基表现平平
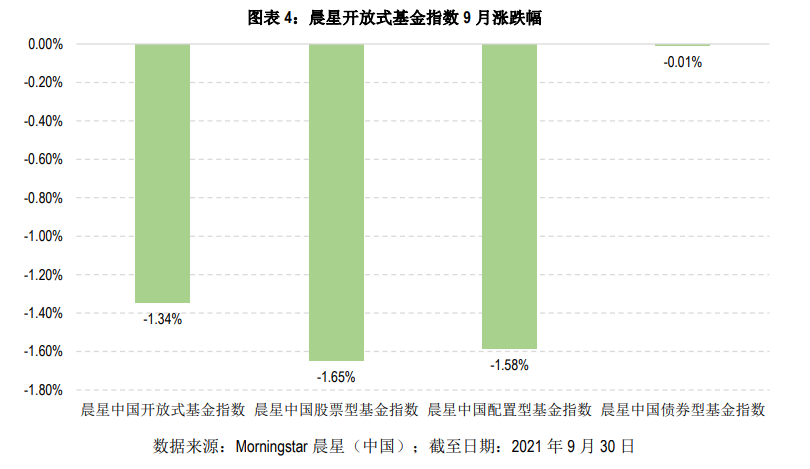
公募基金在9月整体收跌,晨星开放式基金指数下跌1.34%。其中,股票和混合型基金的表现都较为疲软,晨星股票型基金指数和晨星配置型基金指数分别录得1.65%和1.58%的月跌幅;晨星债券型基金指数在9月也出现0.01%的微幅下跌。
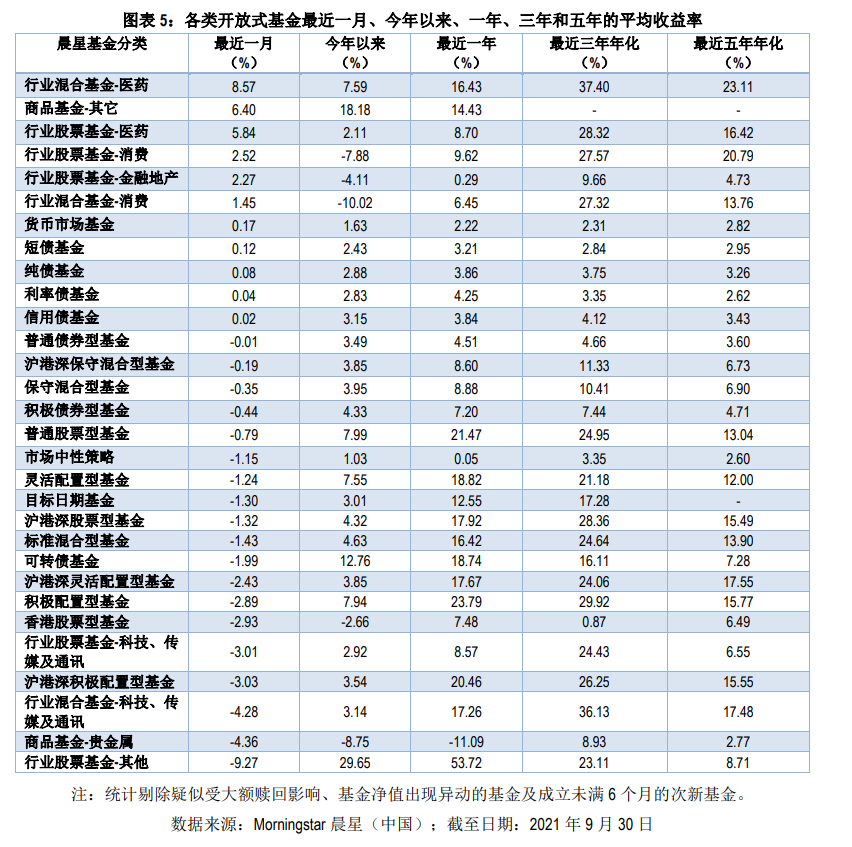
偏股型基金在9月的整体表现不敌沪深300指数。剔除截至8月末成立时间未满6个月的次新基金,纳入统计的3509只(不同份额分开计算,下同)普通股票型基金、沪港深股票型基金、行业股票基金-医药、行业股票基金-科技、传媒及通讯、行业股票基金-金融地产、积极配置型基金、沪港深积极配置型基金、标准混合型基金、行业混合基金-医药和行业混合基金-科技、传媒及通讯中在9月的净值平均下跌1.61%,跑输沪深300指数287bps。偏股型基金在9月的整体表现差强人意主要受累于成长风格基金在9月低迷的表现,按照晨星2021年6月基金投资风格箱的统计数据,9月整体收涨的仅有大盘价值和大盘均衡这两类风格的基金,分别录得1.51%和0.69%的平均涨幅;而在偏股型基金中数量最多的大盘成长和中盘成长两类基金均在9月表现疲软,分别下跌2.15%和3.48%。不过,也有约四分之一的偏股型基金在9月战胜了沪深300指数1.26%的月涨幅,这些基金多为重仓医药、消费以及金融地产的行业或者指数基金,除此之外也不乏部分投资于上证50、中证100、沪深300、MSCI中国A股等宽基指数的增强和量化产品。从晨星基金类别来看,8月表现最好的基金类别为医药行业基金。其中,以主动管理基金居多的行业混合基金-医药凭借着在板块内的选股能力在9月斩获了8.57%的平均净值涨幅,而行业股票基金-医药则是整体上涨5.84%,均大幅跑赢申万一级医药行业指数同期的4.96%。消费行业基金和金融地产行业基金在9月也有所表现,行业股票基金-消费、行业混合基金-消费和行业股票基金-金融地产分别收涨2.52%、1.45%和2.27%。另一方面,TMT行业基金在9月继续表现低迷,在所有晨星类别中排名靠后,行业股票基金-科技、传媒及通讯和行业混合基金-科技、传媒及通讯分别录得3.01%和4.28%的跌幅。此外,上月表现亮眼的行业股票基金-其他也受9月军工、有色、资源品等行业下跌的影响,整体录得9.25%的跌幅,在所有晨星基金类别中表现垫底。
固收类基金在9月的整体表现平平,剔除截至9月末成立时间未满6个月的次新基金,纳入统计的2581只积极债券型基金、普通债券型基金、利率债基金、信用债基金、纯债基金、短债基金及可转债基金中,仅有六成在9月收涨。受9月股市风格切换以及可转债回调的影响,纯债类产品的表现要好于一级债基和二级债基。纯债产品中,主要配置于短端品类的基金在9月的整体表现稍好,短债型基金是9月表现最好的晨星类别,平均录得0.12%的涨幅;利率债基金9月平均0.04%的月涨幅略好于信用债基金同期的0.02%。另一方面,可转债基金在9月失血严重,平均下跌1.99%,跌幅远超中证转债指数同期的-0.48%。可配置于权益资产的积极债券型基金以及可投资于可转债的普通债券型基金也在9月出现了不同程度的下跌,分别录得0.44%和0.01%平均月跌幅。货币基金在9月的整体表现稳健,平均录涨0.17%。货基的七日年化收益在9月持续走高,截至2021年9月30日,货基七日年化收益的均值和中位数分别为2.21%和2.23%,较上月末的2.09%和2.13%出现大幅抬升。
03
业内要闻
公司治理进入监管视野,证监会组织开展了健全证券期货基金经营机构专项治理工作。据证券时报9月7日报道,多家基金公司收到证监局下发的《开展辖区基金经营机构公司治理规范整改工作的通知》,要求基金公司优化公司治理体系、强化股东管理、完善薪酬激励机制、加强内控合规等,监管局同时要求基金公司对照相关法规开展自查和整改,并报送相关材料。按照工作安排,证监局将根据各机构自查自纠、规范整改情况,选取部分治理风险较大的公司开展现场检查。对于自查不认真、整改不到位及不配合检查,或者合规意识单薄、存在重大风险隐患、拒不整改、提供虚假情况的,证监局将依法采取相应措施。
监管重点关注风格偏离基金,托管行要求自查主题基金“风格库”。据中国证券报9月16日报道,近期监管部门对部分风格发生偏离的基金产品进行了重点关注,要求就基金合同中界定的投资范围与实际持仓的差异进行说明。在9月17日证券日报和证券时报也双双就基金违约问题在头版发表评论文章,抨击基金因市场行业热点和风格切换、追求相对收益而违背契约所约定的投资范围的行为,并呼吁主题基金严格按照基金合同中投资范围的约定,遵守契约,不宜跟风追逐主题外的热门股,避免误导投资者,损害行业公信力。中国基金报也在9月27日报道,也有托管行也介入基金公司对“风格库”的自查,要求基金公司提供风格库制度,部分托管行还要求提供入库具体标准,由托管行自行动态维护,防止主题基金“挂羊头卖狗肉”,风格漂移情况。
公募基金“赎旧买新”现象受监管关注,新基金单一渠道半年净赎回超40%需上报。据中国基金报9月19日报道,首发权益类基金若是出现成立后半年内单一渠道净赎回规模超40%的现象需向各地证监局上报。“赎旧买新”是一直是公募基金被“诟病”多年的问题,证监会主席易会满也在今年8月基金业协会第三届会员代表大会上表示,部分代理销售机构和从业人员背离客户利益,为了增加销售收入以及短期规模,诱导投资者高频交易“赎旧买新”。在此监管下,基金公司一方面在未来或将更加慎重地选择合作的渠道,注重引导投资者进行长期投资、理性投资并选择适合其风险偏好和投资目标的产品;另一方面,也有助于让基金公司对新发采取更加谨慎的态度,专注于发行具备长期投资价值和生命力的产品。
作者|晨星(中国) 屈辰晨
免责声明 :晨星(Morningstar)不保证信息的准确性、完整性和及时性,同时也不保证不会发生任何变更。此资料、数据、观点仅供参考,并不构成投资建议。在任何情况下,我公司不就本报告中的任何内容对任何投资行为做出任何形式的担保。本报告内容的版权归晨星资讯(深圳)有限公司所有,未获得书面授权许可,不得以任何形式复制或用于制作报告、文件等用途。